
FlexiG II
Wie funktionieren eigentlich Garantien?
Zwei Fragen beschäftigen uns:
- Wie funktioniert eine Zinsgarantie bei einer Versicherung?
- Wie funktioniert eine Garantie oder vergleichbare Zusagen bei einer Fondslösung?
Durch Flexi II gesetzlich normierte Anforderungen
Der Gesetzgeber hat mit dem Flexi II erstmalig eine Werterhaltungsgarantie für alle im Rahmen einer Wertguthabenvereinbarung eingezahlten Beiträge fixiert. Dabei ist zwischen der sozialversicherungs- und der steuerrechtlichen Werterhaltungsgarantie zu differenzieren.
Die lohnsteuerrechtliche Zeitwertkontengarantie verlangt vom Arbeitgeber die Garantie gegenüber dem teilnehmenden Mitarbeiter, dass die Summe der (Mitarbeiter-)dotierungen (Brutto ohne Arbeitgeberanteil) zum Zeitpunkt der plangemäßen Verwendung an den Mitarbeiter wieder zurückfließen. Soweit beitragsbezogene Kosten anfallen (z. B. Verwaltungspauschale oder Ausgabeaufschlag), trägt der Arbeitgeber bei plangemäßer Verwendung ein Nachschussrisiko i. H. dieser Kosten, soweit die Erträge diese noch nicht ausgeglichen haben. Alternativ könnte der Arbeitgeber ggf. auch die beitragsbezogenen Kosten „on Top“ auf den Beitrag einzahlen.
Die sozialversicherungsrechtliche Werterhaltungsgarantie des § 7d Abs. 3 SGB IV umschließt zusätzlich auch den zur Sicherung des Arbeitgeberanteils am Gesamtsozialversicherungsbeitrag geleisteten Beitrag und verlangt bei plangemäßer Verwendung einen Rückfluss der insgesamt für das Wertguthaben investierten Beiträge - und zwar im Unterschied zur steuerrechtlichen Zeitwertkontengarantie ggf. nach Abzug der beitragsbezogenen Kosten.
Da sich die Werterhaltungsgarantien jeweils nur auf den Zeitpunkt der plangemäßen Verwendung des Wertguthabens beziehen, stellt der Gesetzgeber gem. §§ 7d Abs. 3, 80 ff SGB IV weitere Anforderungen an die Kapitalanlage, um größere Verluste bei unvorhersehbaren Störfällen vor einer geplanten Verwendung des Wertguthabens zu vermeiden. Verlangt wird in diesem Zusammenhang ein bestimmtes Maß an Liquidität, Ertrag und Sicherheit. Im Hinblick auf die Sicherheit wird zur Vermeidung von Verlusten sozialversicherungsrechtlich nunmehr eine max. Aktienobergrenze von 20 % definiert.
Die neuen gesetzlichen Anforderungen haben zur Folge, dass unternehmenseigene Kriterien und individuelle Präferenzen von Arbeitnehmergruppen bei der Auswahl der Kapitalanlagestrategie von den regulatorischen Anforderungen und dem berechtigten Anliegen des Arbeitgebers, Risiken auf der Kapitalanlageseite zu vermeiden, zumindest überlagert werden. Es werden derzeit Produkte nachgefragt , die natürlich die Anlagevorschriften erfüllen, die vor allem aber das Risiko des gesetzeskonformen Werterhaltes eingezahlter Beiträge entlang klar durch den Arbeitgeber vorgegebener Parameter begrenzen oder von vorneherein beim Produktgeber belassen.
Angebote zur Anlage von Beiträgen zu Gunsten eines Zeitwertkontenmodells kommen in erster Linie von Unternehmen der Versicherungs- und der Finanzdienstleistungsbranche. Unterschiede bei den Produktanbietern bestehen insbesondere bei der Art und Weise wie eine Garantie der eingezahlten Beiträge gewährleistet wird. Bei Versicherungen wird die Verzinsung für den Bestand im Zeitablauf über den Einsatz von bilanziellen Reserven geglättet. Sollten daher in einem Jahr die Überschüsse aus der Kapitalanlage unter dem Garantiezins liegen, kann hier durch ein Auflösen von Reserven für das Kollektiv trotzdem die deklarierte Verzinsung zugeteilt werden. Bei Fondslösungen bezieht sich die Zusage einer ggf. abgegebenen harten Garantie immer auf das abgegrenzte Fondsvermögen. Bei Verletzung z.B. eines garantierten Zinspfades ist die Fondsgesellschaft gehalten, aus eigenen Mitteln Beträge nachzuschießen – ggf. aus dem Eigenkapital. Es ist diese Logik, die gebietet, dass Garantien Geld kosten. Anbieter erwarten für entsprechende Strategien einen Aufschlag zum Aufbau eines Reservepolsters oder zur Unterlegung eines Fonds mit Eigenkapital.
Sofern ein Arbeitgeber bereit ist, die Garantie der Beiträge entsprechend der gesetzlichen Vorgaben selbst zu übernehmen, könnte er alternativ ein Produkt in Anspruch nehmen, das durch einen entsprechenden Investmentprozess das systematische Risiko im Zeitablauf so steuert, dass eine (jährliche) Wertuntergrenze nicht unterschritten wird. Der Anbieter garantiert in diesem Falle allein die ordnungsgemäße Umsetzung einer kundenindividuell oder im Rahmen eines Produktes erarbeiteten Strategie, die o. genannten Kosten einer „echten “ Garantie fallen hierbei in der Regel nicht oder nur in sehr begrenztem Umfang an.
Für beide Fondslösungen gilt, dass auch eine Garantieleistung/Wertuntergrenze von unter 100 vereinbart werden kann. Die Zielsetzung einer solchen Konstruktion ist klar: der Arbeitgeber übernimmt einen Teil des Risikos, Beitragsanteile, die nicht benötigt werden, um eine ermäßigte Garantie zu bedienen, stellen ein Budget dar, dass dazu verwendet werden kann, im Interesse der Arbeitnehmer zusätzliche Renditen zu erzielen.
Allen Anbietern von Produktlösungen – sowohl Versicherungen, wie auch Banken und Fondsgesellschaften - ist gemein, dass die Häuser durch eine Regulierungsbehörde (BaFin) beaufsichtigt werden und i. d. R. über exzellente Systeme zum Risikomanagement sowie – bei der Kapitalanlage – über differenzierte und langjährig erprobte Investmentprozesse verfügen.
1. Wie funktioniert eine Zinsgarantie bei einer Versicherung?
Lebensversicherungsprodukte, insbesondere auch die Produktlösungen im Zeitwertkontenumfeld, sind in der Regel mit langfristigen Zinsgarantien ausgestattet. Dabei ist zu berücksichtigen, dass die Zinsgarantie sich nicht auf die eingezahlten Beiträge bezieht, sondern auf den Sparanteil. Zur Erläuterung: Ein Beitrag wird aufgeteilt in einen Risiko-, Kosten- und Sparanteil. Typisch für die Angebote der Lebensversicherungsunternehmen ist, dass ein Großteil der Verzinsung jährlich bereits während der Vertragslaufzeit unwiderruflich zugeteilt wird und so für die Zeitwertkonten ein stetiger und planbarer Vermögensaufbau möglich ist.
Zum besseren Verständnis des Charakters der Zinsgarantien bei Lebensversicherungen bzw. bei diesen gleich gestellten Verträgen soll zunächst auf die einzelnen Komponenten der Gesamtverzinsung eingegangen werden. Komponenten der laufenden Gesamtverzinsung sind der garantierte Zins und der laufende Überschuss. Des Weiteren erhöht sich die Gesamtverzinsung in Abhängigkeit der vertraglichen Regelung durch einen Schlussüberschuss und die Beteiligung an den Bewertungsreserven.
Im Hinblick auf die Zinsgarantien gilt dabei:
- Der garantierte Zins stellt das stärkste Garantieelement dar. Er wird zu Vertragsbeginn fixiert und gilt grundsätzlich für die gesamte Laufzeit. Der Garantiezins beträgt bei neu abgeschlossenen Verträgen derzeit gewöhnlich 2,25 % p. a. und entspricht damit dem aktuellen Höchstrechnungszins für die Berechnung der Deckungsrückstellung der Lebensversicherer.
- Weiterer zentraler Bestandteil der Verzinsung ist der laufende Überschuss, der vom Versicherer i. d. R. jährlich deklariert und dem individuellen Vertrag jeweils dauerhaft zugeteilt wird („Lock-In“). Durch diese Beteiligung an den erwirtschafteten Überschüssen erhöht sich die Bemessungsgrundlage für nachfolgende Zuteilungen und somit sukzessive die Garantieleistung.
- Die tatsächliche Höhe eines Schlussüberschusses und die Beteiligung an den Bewertungsreserven steht erst bei Vertragsende bzw. nach Ende der Aufschubdauer fest. Je nach Tarif ist es auch denkbar, dass Teile der Bewertungsreserven ebenfalls jährlich zugewiesen und unwiderruflich eingelockt werden.
Die volle Verzinsung wird bei Produkten eines Lebensversicherungsunternehmens regelmäßig bei Erreichen der vereinbarten Vertragslaufzeit (bzw. bei Rentenversicherungen zum Ende der Aufschubdauer) gewährt. Werden Leistungen vor diesem Zeitpunkt abgerufen, können die Versicherer Abschläge oder auch eine Anpassung der ggf. noch nicht eingelockten Verzinsung vorsehen. Im Zeitwertkontenumfeld werden jedoch üblicherweise der Störfall und die Auszahlung zur Finanzierung einer Freistellungsphase als objektiv an die arbeitsrechtliche Wertguthabenvereinbarung gekoppelte Ereignisse definiert, welche dann im Auszahlungsfall keinen Abschlag rechtfertigen. Hintergrund einer etwaigen Minderung der Verzinsung ist, dass die Kapitalanlage im Interesse der Versicherten langfristig ausgerichtet ist und ohne schützende Regelungen eine kurzfristige Zinsarbitrage zu Lasten des übrigen Versichertenkollektivs möglich wäre.
Insgesamt stellen die Zinsgarantien im Rahmen der Produkte von Lebensversicherungsunternehmen einen differenzierten Mix aus bereits zu Vertragsbeginn fixierten, während der Vertragslaufzeit jährlich zugeteilten und vor Auszahlung abschließend zugewiesenen Elementen dar, welcher im Rahmen der Produktgestaltung im Detail zu spezifizieren ist.
Darstellung der Garantien durch die Lebensversicherer
Zur Steuerung der Kapitalanlage wird bei den Versicherungsunternehmen ein mehrstufiger Investment Prozess umgesetzt. Dem Investment Prozess kommt dabei die Aufgabe zu, den Kapitalanlageerfolg langfristig zu optimieren, die Risiken zu kontrollieren und gleichzeitig den aufsichtsrechtlichen Anforderungen Rechnung zu tragen. Während die nachgelagerten Phasen des Investment Prozesses von taktischen Entscheidungen auf Ebene der Teilsegmente und der eingeschalteten Fondsmanager gekennzeichnet sind, stehen zu Beginn langfristige strategische Überlegungen im Vordergrund.
Ausgangspunkt der Portfoliokonstruktion bei den Versicherungsunternehmen ist die Asset Liability Analyse. Dabei wird die Entwicklung der Kapitalanlagen und der zukünftigen Verpflichtungen mittels Projektionsrechnungen für unterschiedlichste Zukunftsszenarien untersucht und in ein Unternehmensmodell integriert. Die Zukunftsszenarien bilden u. a. die künftige Finanzmarktentwicklung, das Neugeschäft, die Stornoquote und biometrische Faktoren ab. Hinsichtlich der Eintrittswahrscheinlichkeiten gilt es insbesondere auch die Korrelation der einzelnen Einflussfaktoren zu berücksichtigen. Mittels stochastischer Simulation einer großen Anzahl von Zukunftsszenarien ermöglicht die Asset Liability Analyse nun quantitative Aussagen über die langfristige Erfüllbarkeit der Verpflichtungen und die Freiräume bei der künftigen Überschussdeklaration. Überdies ist ausgehend vom jeweiligen Betrachtungsstichtag die langfristig optimierte Portfoliostruktur, also die Strategic Asset Allocation (SAA), ein wesentliches Ergebnis des Asset Liability Prozesses. Im Rahmen von Teilanalysen können auch kritische Kapitalmarktszenarien analysiert werden, z. B. Phasen mit lang anhaltend niedrigem Zins sowie geeignete Strategien zu einer dynamischen Umstrukturierung bzw. (Teil-) Immunisierung des Portfolios in entsprechenden Zeiträumen.
Lebensversicherer halten in der Regel hoch diversifizierte Anlageportfolios. Der überwiegende Teil des Portfolios ist in festverzinsliche Anlageinstrumente investiert, vor allem in Pfandbriefe, Hypotheken, Staatsanleihen und Unternehmensanleihen. Neben den Nominal- werden aber auch Sachwerte wie Aktien und Immobilien zur weiteren Diversifikation und zur unmittelbaren Absicherung von Inflationsrisiken in die Allokation aufgenommen. Aufgrund der Portfoliogröße sind überdies für größere Versicherer auch Direktinvestments z. B. in Infrastrukturprojekte oder eigene Private Equity Gesellschaften umsetzbar. Die Bereitschaft und Fähigkeit im Interesse der Kunden, risiko- aber auch chancenreichere Assetklassen in das Portfolio zu integrieren, hängt in hohen Maße von den bestehenden bilanziellen Reserven des Versicherers ab.
Bei den festverzinslichen Wertpapieren konzentrieren sich die Versicherer auf Titel mit langen Laufzeiten. Über die Platzierung am langen Ende der Zinskurve versuchen die Unternehmen, eine attraktive Rendite zu realisieren. Es wird hierdurch das langfristige Einlocken eines Zinses ermöglicht, was gleichzeitig dem risikoorientierten Asset-Liability Grundgedanken Rechnung trägt. Zu beachten ist umgekehrt, dass lang laufende Anleihen auch ein erhöhtes Zinsänderungsrisiko beinhalten, welches sich in der erhöhten Volatilität der Marktwerte widerspiegelt. Für Versicherungsunternehmen stellt dies jedoch aufgrund der buchwertorientierten Rechnungslegung keine Beeinträchtigung dar, sofern die Anleihen im Wesentlichen bis zur Endfälligkeit gehalten werden.
Erwirtschaftete Renditen aus Kapitalanlagen auf Basis von Marktwerten sind verhältnismäßig volatil. Lebensversicherer können jedoch die Komponenten der Gesamtverzinsung, insbesondere die Überschussbeteiligung, langfristig glätten. Dies wird durch den für die Versicherungsunternehmen vorgesehenen Mechanismus der Reservenbildung ermöglicht, wobei Reserven sowohl auf der Aktivseite (Buchwerte vs. Marktwerte) und auf der Passivseite (Rückstellung für Beitragsrückerstattung) möglich sind. In der Praxis bestimmt der Versicherer vor allem über die jährlich erfolgende Zinsdeklaration den Zeitpunkt, wann die Reserven den Verträgen zugeteilt werden. Hinsichtlich der Höhe der möglichen Reserven bestehen aber gesetzliche Einschränkungen, da umgekehrt erreicht werden soll, dass einmal erwirtschaftete Rohüberschüsse der Versichertengemeinschaft verhältnismäßig zeitnah zugewiesen werden.
Zusammenfassung
Insgesamt werden die oben beschriebenen Zinsgarantien also über das Zusammenwirken unterschiedlicher Elemente erreicht: Zum einen über die eigentliche Kapitalanlage mit einem risikodiversifizierten Anlageportfolio und einem hohen Anteil festverzinslicher, lang laufender Wertpapiere. Zum anderen über die Möglichkeit der Lebensversicherer, Überschüsse langfristig zu glätten. Voraussetzung hierfür sind wiederum ein ausgefeiltes, vorausschauendes Risikomanagement und ein zuverlässiger aufsichtsrechtlicher Rahmen. Lebensversicherer sind somit in der Lage, Zinsgarantien intern darzustellen ohne ihre Anlagepolitik unter der Gefahr einer Prozyklizität kurzfristig ausrichten zu müssen und hierdurch Performanceeinbußen zu erleiden.
2. Wie funktioniert eine Garantie oder vergleichbare Zusagen bei einer Fondslösung?
Garantie ist nicht gleich Garantie – bei Anbietern von Fondslösungen lässt sich zwischen zwei unterschiedlichen Grundkonzeptionen unterscheiden. Es gibt Modelle mit einer sog. „Wertsicherung bzw. Wertuntergrenze“, bei der ein Arbeitgeber zwar de jure die Garantie für die Rückzahlung der eingezahlten Beiträge in ein Zeitwertkontenmodell übernimmt, er faktisch aber vom Anbieter erwarten darf, eine Anlagestrategie, den dazugehörigen Investmentprozess und Systeme zum Risikomanagement bereitzustellen, die wirtschaftlich den Kapitalerhalt gewährleisten. Davon zu unterscheiden sind Modelle bei denen die Kapitalanlagegesellschaft eine „echte“ Garantie ausspricht. In Abgrenzung zur Versicherungsbranche bezieht sich die Garantieleistung immer auf den vollen Beitrag.
Werterhaltungskonzepte auf Basis einer Wertuntergrenze
Investmentstrategien, die auf die Einhaltung einer angestrebten Wertuntergrenze zur Sicherung eines bestimmten Wertes abzielen, unterscheiden sich weitgehend von Benchmarkstrategien. Sie können als regelgebunden klassifiziert werden und verzichten daher grundsätzlich auf volkswirtschaftliche Prognosen und Markteinschätzungen eines Portfoliomanagements.
Sie versuchen, das systematische Risiko („Marktrisiko“ bzw. „Beta-Risiko“) im Zeitablauf so zu steuern, dass eine angestrebte Wertuntergrenze mit hoher Wahrscheinlichkeit nicht unterschritten wird.
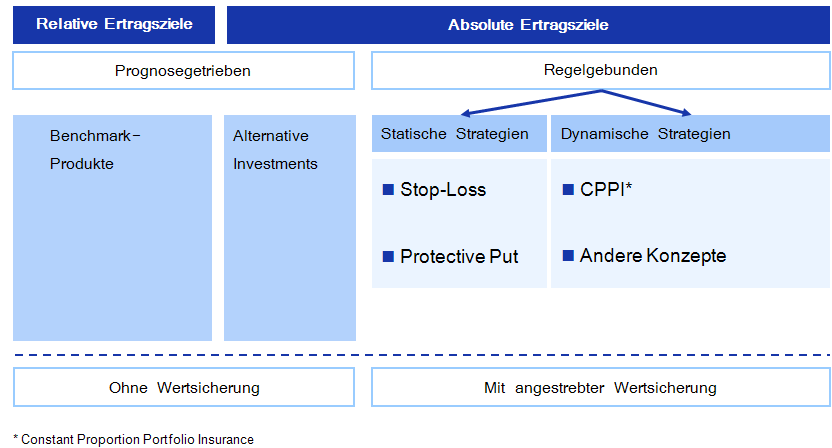
Abbildung: Einordnung von Wertsicherungsstrategien in Fondslösungen
Um dieses zu erreichen werden in entsprechenden Konzepten beispielsweise die Aktienquote und Rentenduration gesteuert. So wird z.B. an jedem Handelstag der „Value-at-Risk“ (= Risikomaß das angibt, welchen Wert der Verlust einer bestimmten Risikoposition mit einer gegebenen Wahrscheinlichkeit in einem gegebenen Zeithorizont nicht überschreitet) des Portfolios ermittelt. Übersteigt der Value-at-Risk die angestrebte Wertuntergrenze – besteht also die Gefahr, die Wertuntergrenze zu einem bestimmten Stichtag zu unterschreiten – wird z. B. von der Asset Klasse Aktien in Renten bzw. umgekehrt umgeschichtet. Gleichzeitig sollte das vorhandene Risikobudget möglichst effizient genutzt werden, um das Performancepotential zu erhalten bzw. zu steigern.
Eine Weiterentwicklung zu klassischen Wertsicherungskonzepten stellt das Modell einer Dynamischen Asset Allocation (DAA) dar. Es verfügt über zwei entscheidende zusätzliche Mechanismen. So berücksichtigt das Modell, dass die Wertentwicklung von Aktien und Renten in vielen Jahren nicht gleichmäßig vonstatten geht. Zudem reagiert es nicht rein prozyklisch, sondern enthält antizyklische Elemente. In Jahren stark steigender Aktienkurse wie 1997 oder 1999 impliziert die Antizyklik beispielsweise eine Reduzierung der Aktienquote. Damit werden aufgelaufene Gewinne teilweise «gesichert». Beide Mechanismen führen zu einer attraktiven Performance über den gesamten Zeitraum und erhöhen die Stabilität der Kapitalerträge.
Das DAA-Modell stellt zudem ein probates Mittel dar, um einen (Wieder-) Einstieg in die Aktienmärkte zu bewerkstelligen. Auf diese Art und Weise kann ein Anleger, der derzeit nicht oder kaum in Aktien engagiert ist, Aktienexposure aufbauen und risikokontrolliert an der Wertentwicklung der Assetklasse Aktien teilhaben. Nach «guten» Jahren können außerdem das Risikobudget angehoben und damit die Aktienquote erhöht werden.
Durch eine dynamische Steuerung der Aktien- und Zinsrisiken im Zeitablauf lassen sich Verluste auf kurze Sicht vermeiden und langfristig attraktive Renditen erzielen; das quantitative Modell zieht aus der divergierenden Wertentwicklung von Aktien und Renten einen höchstmöglichen Nutzen und zeichnet sich durch den Verzicht auf Renditeprognosen und daher eine hohe Robustheit aus.
„Echte Garantie“
Garantien auf Fondsebene werden typischerweise auf einen bestimmten in der Zukunft liegenden Zeitpunkt ausgesprochen. Der Endzeitpunkt kann in über eine vordefinierten Restlaufzeit (in der Regel altersabhängig) ermittelt werden. Alternativ kann der Zeitraum auch jährlich abgegrenzt bzw. ein einmal erreichter Höchststand fixiert werden. Im Rahmen der Kapitalanlage bei Zeitwertkonten steht somit durch die verbleibende Laufzeit selbst bei einer 100%igen Kapitalgarantie ein Risikopuffer zur Verfügung, der sich aus der Diskontierung des erst in der Zukunft sicherzustellenden Kapitals auf die Gegenwart ergibt.
Dieser Risikopuffer kann genutzt werden, um zumindest einen Teil des Portfolios in chancenreiche Anlagen zu investieren, die notwendigerweise immer mit einem gewissen Risiko behaftet sind. Dies ist das Prinzip des klassischen Garantiefonds, der nur denjenigen Teil des Portfolios risikofrei anlegt, der zur Erreichung des Kapitalerhalts notwenig ist und den Rest z.B. in Optionen investiert.
Da Optionen je nach Marktumfeld sehr teuer sein können, haben sich auch im Umfeld der harten Garantiezusagen dynamische Wertsicherungskonzepte durchgesetzt, bei denen das Portfolio einer fortlaufenden Risikokontrolle- und –Steuerung unterworfen wird.
Ein typischer Vertreter solcher Modelle, die z.B. auch bei der Riester-Rente, die von jeher Anbieter den Werterhalt eingezahlter Beiträge garantieren lässt, zum Einsatz kommt, ist die sog. Constant Proportion Portfolio Insurance (CPPI) Strategie. Auf Basis des sicherzustellenden Portfolioendwertes kann unter Berücksichtigung des laufzeitadäquaten risikolosen Zinses zu jedem Zeitpunkt ermittelt werden, wie viel Risikokapital noch zur Verfügung steht. Das Risikokapital ergibt sich wiederum aus der Differenz des aktuellen Fondspreises zum diskontierten Mindestfondspreis. Unter Berücksichtigung der zur Absicherung verwendeten Handelsintervalle und des zugehörigen worst-case Szenarios (z.B. maximal erwarteter Tagesverlust des Basisinvestments) kann so derjenige Anteil des Risikokapitals bestimmt werden, der risikobehaftet und somit chancenreich investiert werden kann. Ein CPPI gesteuertes Portfolio besteht somit grundsätzlich aus einem risikobehafteten Anteil (z.B. Aktien) und einen risikofreien Portfolioanteil. Das Mischungsverhältnis wird jeweils so berechnet, dass die Einhaltung des Portfoliomindestwertes zum Laufzeitende mit ausreichend hoher Sicherheit gewährleistet werden kann
Da eine Portfoliomischung aus risikobehaftetem Anteil und risikofreier Anlage Diversifikationspotentiale nur ungenügend ausnutzt, werden auch bei Garantieprodukten ergänzend dynamische Wertsicherungsstrategien (s. o.) etabliert, bei denen die Portfoliomischung so adjustiert wird, dass nicht nur die Risikovorgabe eingehalten wird, sondern auch das Risiko-Rendite-Verhältnis optimiert wird.
Als Basisinvestment für eine dynamische Wertsicherungsstrategie bieten sich Risiko-Renditeoptimierte Mischfondslösungen mit an. Diese weisen bereits eine hohe Stabilität auch in turbulenten Marktphasen auf, so dass die eigentliche Sicherungsstrategie nur noch selten eingreifen muss. Dies hilft Opportunitätskosten zu senken und trotz Kapitalgarantie attraktive Renditen zu erzielen.
Zusammenfassung
Das Ziel der Garantieleistung bzw. das Einhalten einer Wertuntergrenze wird über die beschriebenen Investmentstrategien sichergestellt. Durch eine dynamische Steuerung der Aktien- und Zinsrisiken im Zeitablauf lassen sich Verluste auf kurze Sicht vermeiden und langfristig attraktive Renditen erzielen. Im Ergebnis werden stetige Renditen erzielt, und die Intensität sowie Dauer von zwischenzeitlichen Verlusten werden begrenzt. Dabei gilt - eingeschränkt für Garantiefonds, in jedem Fall aber für Fondsprodukte mit einer Wertuntergrenze -, dass die Ziele ohne Reservierung von Beitragsanteilen bzw. zusätzlichen Kosten erreicht werden und damit langfristig eine höhere Renditeerwartung rechtfertigen.
Nikolaus Schmidt-Narischkin, DB Advisors, DeAM GmbH, Frankfurt
Christian Remke, Metzler Asset Management GmbH, Frankfurt
Oliver Leidel, DekaBank, Frankfurt
Dr. Frank Henze, Allianz Pension Consult GmbH, Stuttgart.
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org