
Kapitalanlage
Absicherung von Wertguthaben aus Altersteilzeit
Trotz des Wegfalls staatlich geförderter Aufstockungsbeträge für Altersteilzeitvereinbarungen seit dem 01.01.2010 ist die Insolvenzsicherung von Wertguthaben aus Altersteilzeit - sowohl im Rahmen bereits bestehender Vereinbarungen wie auch als Folge zeitlich später liegender Vertragsabschlüsse - weiterhin ein Thema, das Personal- und Finanzabteilungen vieler Unternehmen beschäftigt. Die gesetzlich vorgeschriebene Sicherung erfolgt i.d.R. über die gebündelte Anlage individueller Guthaben, häufig im Kontext einer treuhänderischen Verwaltung. Weil der Gesetzgeber eine sicherheitsorientierte Investition der Rückdeckungsmittel vorsieht (siehe §8a AltTZG) ist das gewählte Instrument häufig ein Geldmarktprodukt – ein Fonds, der in Titel investiert, die üblicherweise auf dem Geldmarkt gehandelt werden oder verzinsliche Wertpapiere mit einer Restlaufzeit von unter 1 Jahr. Im weiteren Verlauf dieses Artikels wird auf die Frage eingegangen, ob es – gerade unter Berücksichtigung des aktuellen Zinsumfeldes - nicht sinnvollere Anlagemöglichkeiten gibt, die bei konservativer Risikostruktur eine höhere Rentierlichkeit in Aussicht stellen. Die hier diskutierten Anlagestrategien basieren auf der Annahme von mittelgroßen bis großen Altersteilzeitguthaben, die über einen Spezialfonds investiert werden[1].
Beispielhafter Verlauf Ein- und Auszahlungen in der Altersteilzeit sowie beispielhafte Entwicklung des Gesamtvolumens
Im Gegensatz gerade zu Wertguthaben aus Lebensarbeitszeitmodellen, deren Verwendungszeitpunkt während der Ansparphase nicht immer feststeht, lassen sich die Rahmendaten für die Kapitalanlage in der Altersteilzeit sehr genau bestimmen: sowohl Einzahlungsmodalitäten als auch die Zeitpunkt und Höhe der Auszahlungen stehen bereits frühzeitig und genau fest.
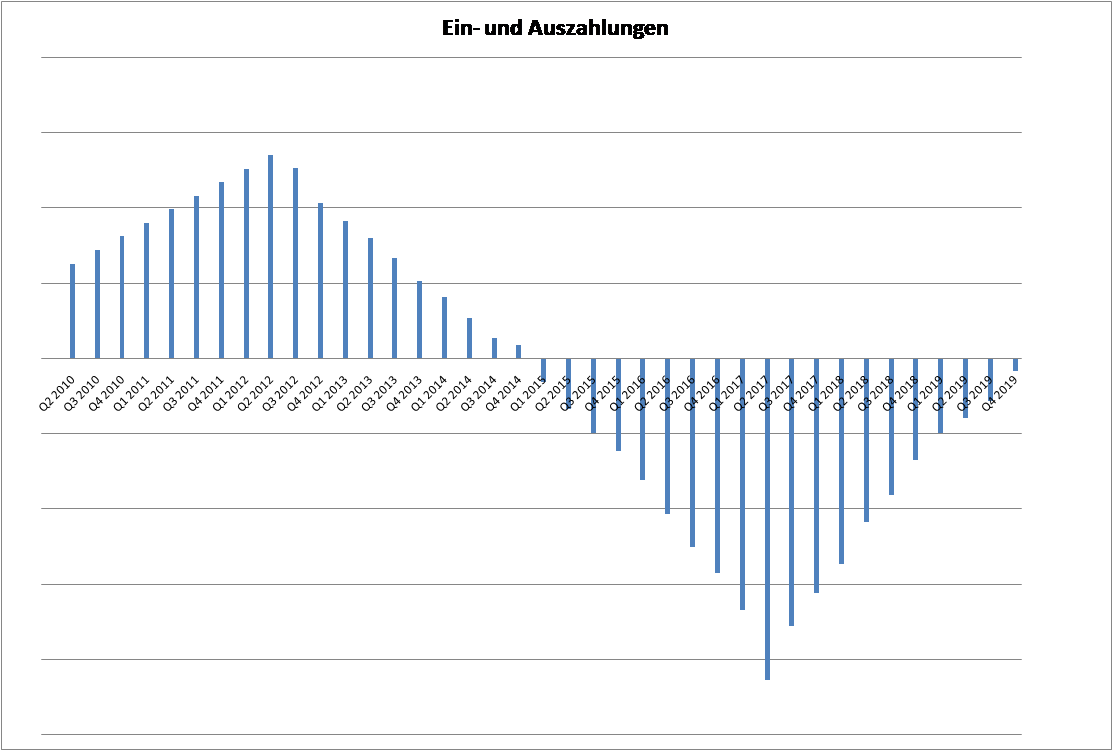
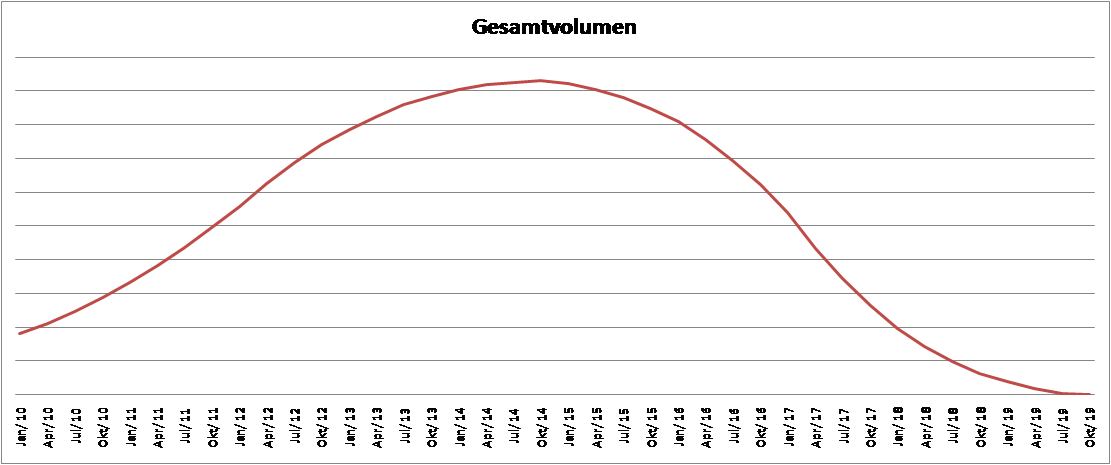
Wenn in der Vergangenheit Guthaben aus Altersteilzeit über Investitionen in Geldmarktpapiere insolvenzgesichert wurden, machte dies aus Risikogesichtspunkten Sinn: der Anlagehorizont der Investition ist denkbar kurz, das Risiko einer Herabstufung oder gar des Ausfalls eines Emittenten damit überschaubar. Entsprechende Fonds gelten zu Recht als risikoarm. Durch das aktuell niedrige Zinsumfeld haben Investitionen in Geldmarktpapiere allerdings deutlich an Attraktivität verloren. Auch wenn die Sicherheit der Kapitalanlage bei Altersteilzeitguthaben die oberste Priorität hat, so lässt sich aus Sicht von Unternehmensleitung und Finanzabteilung das Bestreben nach einer attraktiven Verzinsung nachvollziehen, da die Gelder zur Rückdeckung über einen längeren Zeitraum angelegt werden und damit gebunden sind. In dem jetzigen Umfeld, das Referenzzinssätze von 0,4 % p.a (Eonia) bzw. 1,0 % (3Mts-Euribor, beides im Januar 2011) zu bieten hat, kann eine solche Verzinsung durch reine Anlage in Geldmarktprodukte allerdings nicht oder allenfalls durch nicht immer transparente „Beimischung“ art- und risikostrukturfremder Titel gewährleistet werden.
Die Alternative: um Sicherheit abzubilden, kann ein kompletter Gleichlauf zwischen Kapitalanlage und den Zahlungsströmen des Unternehmens vollzogen werden (Duration Matching). Hierzu müssen Einzahlungen und Auszahlungen schematisch abgebildet werden. Als Beispiel kann man sich vorstellen, dass die erste Million Einzahlung auch die Erste Million Auszahlung finanziert. Durch ein solches Schema lässt sich für jede Geldeinheit aus Einzahlung auch der Zeitpunkt der Auszahlung entgegenstellen. Der Anlagehorizont kann durch Investition in z.B. Staatsanleihen mit exakt gleicher Laufzeit abgesichert werden. Entscheidend für die Sicherheit ist natürlich die Auswahl der Papiere und damit des Emittenten. Grundsätzlich wie aktuell haben die Spreads zwischen Staatsanleihen und Deutschen Bundesanleihen Aussagekraft eben nicht nur für Rendite, sondern auch für die Sicherheit einer Anlage.
Um die Kapitalanlage noch weiter zwischen Sicherheitsorientierung und Renditechancen zu optimieren, können taktische Abweichungen zu oben beschriebenem Duration Matching in das Portfolio aufgenommen werden.
Eine Variante einer solchen von taktischem Kalkül geprägten Strategie ist es, auf zukünftig steigende Zinsen zu setzen. Eine solche Erwartungshaltung ist derzeit weit verbreitet. Sollte sie zutreffen, könnte die Verkürzung der Duration im Vergleich zum absoluten Gleichlauf vorteilhaftig sein. Eine Abweichung vom absoluten Gleichlauf bedingt allerdings das Risiko einer Wiederanlage, die schlechter rentiert als erwartet. Wird ein Zinsanstieg unterstellt, kommt der negative Preiseffekt bei den dann gehaltenen kurzläufigen Anleihen weniger stark zum Tragen als bei einer Position fristenkongruenter, also länger laufender Papiere. Die taktische Abweichung ist damit sowohl eine Durationswette als auch Spekulation auf die Zinskurvenentwicklung. Soll das Risiko einer Unterdotierung in diesem Kontext ausgeschlossen werden, bedürfen solche Strategien eines zusätzlichen Risikobudgets.
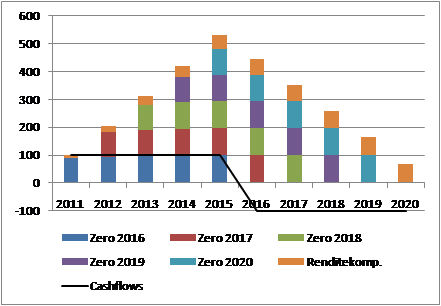
Allerdings gibt es Anlagestrategien, bei denen ein solches Risikobudget über die Strategie selbst aufgebaut wird. Auch hier ist es wichtig, der Entwicklung künftiger Verpflichtungen und korrespondierender Zuführungen entsprechende Erstattungsanforderungen gegenüberzustellen, um den genauen Anlagehorizont zu bestimmen. Folgendes Beispiel zeigt eine solche Anlagestrategie über eine Gesamtlaufzeit von zehn Jahren, wobei einem über 5 Jahre gestreckten Aufbau des Portfolios fünf Jahre Abflüsse folgen. Unsere beispielhafte Annahme besteht darin, dass die ersten Einzahlungen für die ersten Auszahlungen genutzt werden, so dass der Anlagehorizont für alle Anleihen zwischen 5 und 6 Jahren anzusetzen ist. Die Anlage selbst erfolgt in Zero-Kupon Anleihen, die durch ihren Verzicht auf Kupon Zahlungen, Kursabschläge enthalten. Dadurch entsteht durch Diskontierung der Investition mit laufzeitkongruentem Zinssatz ein Risikobudget, welches für Investitionen in eine renditeorientierte Anlage genutzt werden kann – z.B. für Investitionen in Unternehmensanleihen oder Aktien. Auch hier gilt es, eine sorgsame Auswahl der Zero-Kupon Anleihen vorzunehmen.
Beispielhafte Allokationsaufteilung mit laufzeitkongruenten Zero-Kupon Anleihen
Beispielhaft zeigt sich die Entwicklung der verschiedenen Konzepte als deutlich unterschiedlich. Unter der Annahme gleich bleibender Zinsen und ausgehend von einer Million Euro Einzahlungen pro Jahr sowie einer Laufzeit von insgesamt zehn Jahren (5 Jahre Einzahlungen, 5 Jahre Auszahlungen), lässt sich folgender Verlauf von Überschüssen in Euro beispielhaft projizieren. Hierbei wird angenommen, dass wir zum einen die reine Anlage in Geldmarkt mit einer auf die Laufzeit ausgerichteten Anlage in Deutsche Bundesanleihen und einem Multi Asset Portfolio mit Renditekomponente vergleichen (die Renditekomponente wurde hierbei in Aktien angelegt).
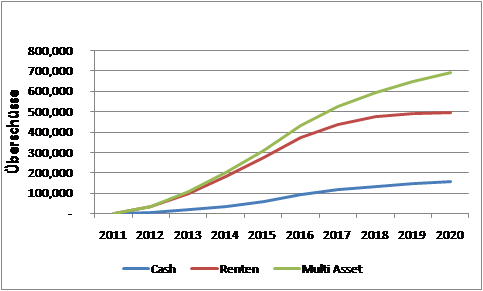
Über die Jahre lässt sich hierbei beispielhaft und unter Zugrundelegung aktueller Annahmen eine Rendite von 0,6 % für Geldmarkt, 1,8 % für Staatsanleihen und 2,5 % für Multi Asset berechnen.[2]
Es lässt sich zusammenfassen, dass eine Anlagestrategie mit höchstmöglichem Grad an Sicherheit außerhalb von Geldmarktinvestitionen über ein perfektes Duration Matching abgebildet werden kann. Abweichungen in der Duration bedingen ein Risikobudget. Dieses kann allerdings über eine entsprechende Anlagestrategie im Fonds selbst erarbeitet werden.
[1] Bei einem Spezialfonds handelt es sich um ein Sondervermögen, das – im Gegensatz zu Publikumsfonds nur für einen bestimmten in der Regel institutionellen Anlagekreis aufgelegt wird. Für die Anlage von Guthaben aus Altersteilzeit gilt allerdings eine Besonderheit – ein solcher Fonds sollte die bis zu monatlichen Zuführungen und regelmäßige Erstattungen, beispielsweise über eine Treuhandstruktur im Rahmen eines Contractual Trust Arrangements, ermöglichen. Die Voraussetzung für solch regelmäßige Ein- und Auszahlungen sollte bereits frühzeitig in der Konzeptphase des Anlagemodells und bei Aufsatz des Fonds berücksichtigt werden.
[2] Berechnung über internen Zinsfuss. Bitte beachten, dass diese Berechnungen ausschließlich exemplarisch sind.
Fabienne Krug; Nikolaus Schmidt-Narischkin, Fachkreisleiter Anlage von Wertguthaben
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org