
Kapitalmarkt
Das Zinsniveau zwingt den Blick auf die Nachsteuerrendite bei Fondsinvestments
Aktive Beschäftigung mit steuerlicher Belastung und Transparenz in der Abwicklung erforderlich
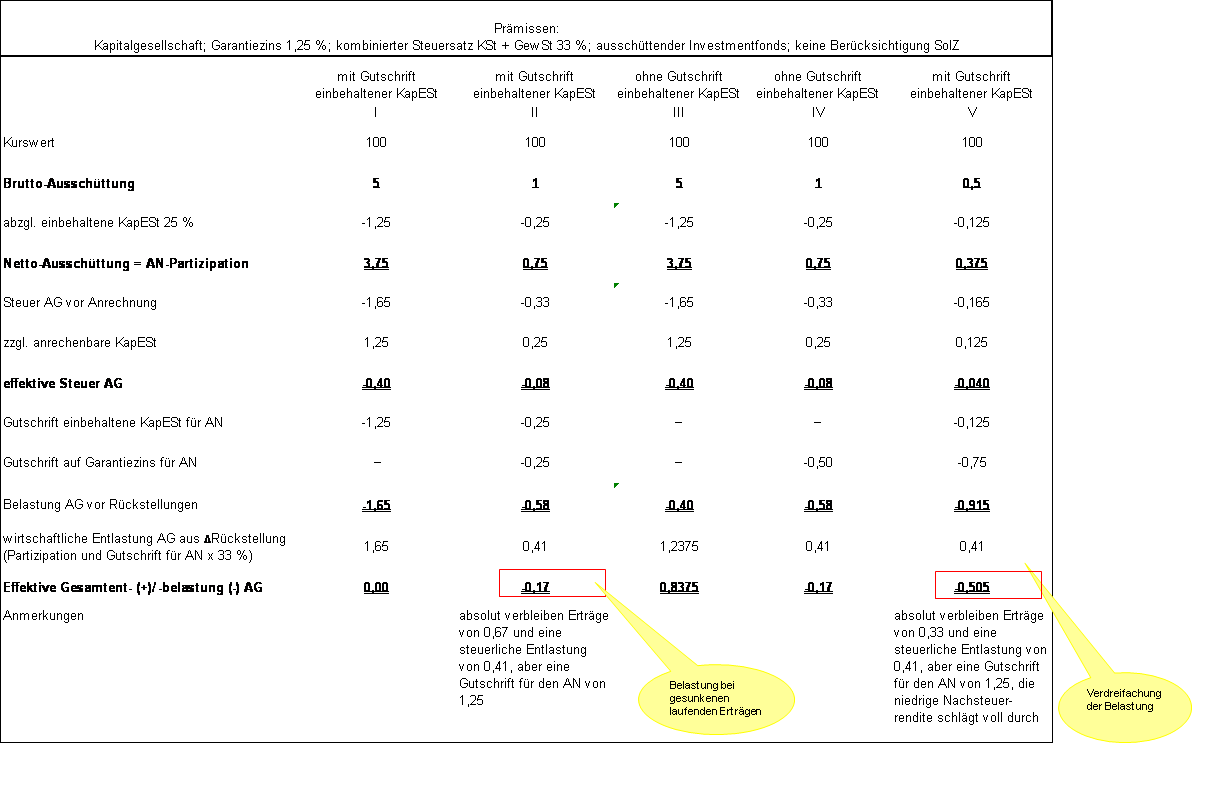
Bei der Gestaltung von betrieblichen Zeitwertkontenmodellen folgen Arbeitgeber in der Regel externen Finanzierungsmodellen. Neben den Versicherungsprodukten finden sich in den Konzepten häufig Fondsmodelle zur Rückdeckung der Ansprüche von Arbeitnehmern. Die Gestaltung basiert dabei überwiegend auf Partizipationsmodellen mit einem festgelegten Garantiezins. Der Arbeitnehmer trägt oberhalb des Garantiezinses die Chancen und Risiken, der Arbeitgeber bis zum Garantiezins. Grundsätzlich bleibt der Arbeitgeber rechtlicher Eigentümer der Fondsanteile und trägt die steuerlichen Lasten aus der Kapitalanlage. Bei Erträgen, die deutlich oberhalb des Garantiezinsniveaus (hier mit 1,25 % unterstellt) liegen, entsteht für den Arbeitgeber letztlich aber keine steuerliche Last, wie die Fälle I und III der Tabelle 1 zeigen, tatsächlich ergibt sich für den Arbeitgeber sogar ein positiver Saldo, sollte er bei der Gestaltung des Zeitwertkontenmodells auf eine Gutschrift einbehaltener Kapitalertragsteuer zugunsten der Arbeitnehmer verzichtet haben.
Eine Belastung entsteht für den Arbeitgeber aber im derzeitigen Niedrigzinsumfeld, wie die Fälle II und IV zeigen, denn in diesem Fall greift die Garantie, die sich umso stärker auswirkt, je höher die Nachsteuerrendite unterhalb der Garantie liegt (vgl. Tabelle 1, Fall V, der lediglich noch einen laufenden Ertrag von 0,5 aufweist und die Belastung nahezu verdreifacht).
Tabelle 1:
Die Niedrigzinspolitik der Europäischen Zentralbank (EZB) hat im ersten Quartal 2015 erstmals die Rendite 10-jähriger Bundesanleihen nahezu an den Nullpunkt gebracht. Die durch Flexi II und das BMF-Schreiben geforderte Werterhaltungsgarantie und der Rekurs auf die §§ 80 ff. SGB IV als maßgebliche Anlagevorschriften stellen die Weichen für eine Veranlagung über Zinsprodukte. Deren Rendite leidet besonders unter der Zinspolitik und den Maßnahmen des Quantitative Easing der EZB, so dass der Blick auf die Nachsteuerrendite bei einer überproportionalen Belastung durch nicht gezogene Steuervorteile dringend geboten erscheint.
Die Fondskonzepte zur Rückdeckung von Arbeitnehmeransprüchen beinhalten aber grundsätzlich eine Mischung verschiedener Fondsarten, die sich nicht nur aus Zinsanlagen, sondern auch in begrenztem Umfang aus Aktien- und/oder Immobilienanlagen zusammensetzen. Dabei können neben Zinserträgen eben auch Aktien- und Immobiliengewinne entstehen. Durch eine Einschränkung der Freistellung im Zeitwertkontenmodell auf den vorzeitigen Ruhestand sind Allokationen in Aktien vergleichsweise frei steuerbar und lassen die Bedeutung von Aktiengewinnen steigen.
Die Möglichkeit aus Aktienanlagen steuerfreie Veräußerungsgewinne zu erzielen, mag auch im Umfeld von Anlagevorschriften, die diese Form der Finanzierung von Zeitwertkontenmodellen beschränken, aber zumindest eine kleine Hoffnung sein, die Nachsteuerrendite anzuheben und die Belastung zu mildern.
Unabhängig von der Höhe der wirtschaftlichen Belastung des Arbeitgebers durch das niedrige Zinsniveau zeigt die Praxis leider, dass es zur Sicherstellung der geringstmöglichen Steuerbelastung bei Fondsinvestments aus betrieblichen Zeitwertkontenmodellen besonderer administrativer Voraussetzungen bedarf. Denn die Fondsbesteuerung ist abhängig von der Art des Fonds (thesaurierend oder ausschüttend) und den erzielten Erträgen sehr vielfältig und unübersichtlich. Bei Vorliegen der erforderlichen Informationen lässt sich die Nachsteuerrendite von Beiträgen zu Gunsten eines Wertkontos verbessern und die negativen Effekte des aktuellen Zinsumfeldes zumindest teilweise kompensieren. Andererseits kann die Intransparenz der Fondsbesteuerung bei Fehlen dieser Informationen zu unnötigen Doppelbelastungen führen, die es konsequent zu vermeiden gilt.
Der Artikel befasst sich daher im Weiteren zum einen (1) mit der Sicherung steuerlicher Vorteile bei Fondsinvestments auf betrieblicher Ebene (hier nur bei Kapitalgesellschaften) und gibt zum anderen (2 + 3) Hinweise – auch von administrativer Seite - zur Vermeidung von Doppelbelastungen.
Steuerliche Vorteile durch Berücksichtigung von Aktien- und Immobiliengewinnen
Der Aktiengewinn umfasst im Fonds realisierte und unrealisierte Kursgewinne aus Beteiligungen an Kapitalgesellschaften, die der Befreiung gemäß § 8b KStG unterliegen. Der Immobiliengewinn, der aus Mieterträgen und der Veräußerung von Immobilien stammt und auf ausländische Einkünfte entfällt, die aufgrund eines Doppelbesteuerungsabkommens (DBA) im Inland steuerfrei sind, ist ebenfalls von der Steuer befreit.
Aufgrund der Neuregelung zur Besteuerung von Streubesitzdividenden sind die nach dem 28. Februar 2013 dem Fondsvermögen aus der Direktanlage zugeflossenen oder als zugeflossen geltenden Dividenden in- und ausländischer Aktiengesellschaften bei Körperschaften nicht mehr steuerbefreit. Gewinne aus der Veräußerung von Anteilen im Betriebsvermögen bleiben für Kapitalgesellschaften (derzeit) aber grundsätzlich noch steuerfrei.
Die ordentlichen Erträge eines Fonds fließen dem Anleger während der Zeit seiner Anteilsbeteiligung in Form einer Ausschüttung zu oder aber werden ihm bei thesaurierenden Fonds am Ende des Fondsgeschäftsjahres im Jahr des Entstehens „ausschüttungsgleich“ zugerechnet. Bei der Ermittlung des zu versteuernden Einkommens ist der steuerliche Ertrag um die realisierten Aktiengewinne und -verluste aus Veräußerungen sowie Immobiliengewinne und -verluste außerbilanziell zu korrigieren (unter Berücksichtigung einer Erhöhung von 5 Prozent für Aktiengewinne nach § 8b Abs. 5 KStG).
Während in der Handelsbilanz im Falle der Rückgabe oder Veräußerung von Fondsanteilen der Gewinn beziehungsweise Verlust durch die Gegenüberstellung von Veräußerungspreis und Anschaffungskosten zu ermitteln ist, ist zur Ermittlung des steuerlichen Ertrages darüber hinaus der anlegerbezogene Aktien- und Immobiliengewinn steuerfrei zu stellen, aber um die bereits im Vorjahr berücksichtigten Gewinne und Verluste zu korrigieren. Damit erfolgt im Ergebnis bei Fondsverkauf auch eine Befreiung von unrealisierten Aktien- und Immobiliengewinnen.
Die Erfassung der Daten und die Zusammenstellung der Nachweise für die Steuererklärung stellt sich in der Praxis als Herausforderung dar.
Vermeidung von Steuernachteilen durch Führung eines steuerlichen Ausgleichspostens
Wie stelle ich sicher, dass bereits versteuerte „ausschüttungsgleiche Erträge“ der Vorjahre beim Fondsverkauf nicht noch einmal besteuert werden?
Auch wenn bei der Thesaurierung dem Anleger keine Erträge zufließen, gelten – wie bereits oben erwähnt - die ordentlichen Erträge dem Anleger nach § 2 Abs. 1 InvStG dennoch mit Ablauf des Fondsgeschäftsjahres steuerlich als zugeflossen und sind somit auch zu versteuern. Da sich die thesaurierten Erträge auch im Anteilpreis niederschlagen, ist darauf zu achten, dass diese Ertragsbestandteile bei Veräußerung des Fondsanteils nicht erneut der Besteuerung unterliegen. Aus diesem Grunde wird üblicherweise im Jahr der Thesaurierung ein außerbilanzieller Ausgleichsposten in Höhe der Differenz zwischen den zu versteuernden thesaurierten Erträgen und den laut Steuerbescheinigung gebuchten anrechenbaren Steuern (KESt und SolZ) gebildet. Dieser Ausgleichsposten ist bei späterer Veräußerung der Anteile beziehungsweise bei Ausschüttung dieser Erträge erfolgswirksam auszubuchen. Hierdurch lässt sich eine Doppelerfassung der in den Erlösen enthaltenen thesaurierten Erträge vermeiden.
Administrative Erfordernisse zur Sicherstellung von Vorteilen und Vermeidung der Steuernachteile
Die Sicherstellung der Steuervorteile bedarf der Führung von Bestandsverzeichnissen über die jeweiligen Fondsinvestments (Ermittlung von Bestands- und Bewegungsdaten) zur Ermittlung der besitzzeitanteiligen Ertragskomponenten wie den
- Aktiengewinn (zur Korrektur der Erlöse bei Verkäufen) und den
- Immobiliengewinn (ebenfalls zur Korrektur der Erlöse bei Verkäufen)
Darüber hinaus kann mit einem solchen Bestandsverzeichnis der handelsrechtliche Veräußerungserlös effizient ermittelt und durch die Führung weiterer Daten, wie etwa dem Zwischengewinn, eine Plausibilisierung der gerade im Bereich von Fondsinvestments auf Unternehmensebene undurchsichtigen Steuerbescheinigung nach Muster III erfolgen und erforderliche Korrekturbuchungen belegen.
Von der Ermittlung besitzzeitanteiliger Komponenten zur Überleitung sowie Prüfung der Steuerbescheinigung unter Einbeziehung externer Datenquellen (Bundesanzeiger, WM Datenservice, Depotbank) - auch bei mehreren Fondsinvestments – zum steuerlichen Ausgleichsposten, den außerbilanziellen Korrekturen und den Anrechnungsbeträgen ausländischer Quellensteuer entsteht ein Verwaltungsaufwand, den es bei der Wahl des Dienstleisters in der Kontenführung einer „fondshinterlegten Zusage“ zu berücksichtigen gilt, denn nur dieser - nicht die KVG oder Depotbank – verfügt über die anlegerspezifischen Transaktionen und ist in der Lage, ein entsprechendes Reporting zu erstellen. Ein qualifiziertes und auf die erforderlichen Informationen ausgerichtetes Reporting hat zwar regelmäßig seinen Preis. Die Erfahrung hat jedoch gezeigt, dass die positiven steuerlichen Auswirkungen den ggf. entstehenden Mehraufwand fast ausnahmslos übersteigen.
Analyse der Entlastung und Belastung
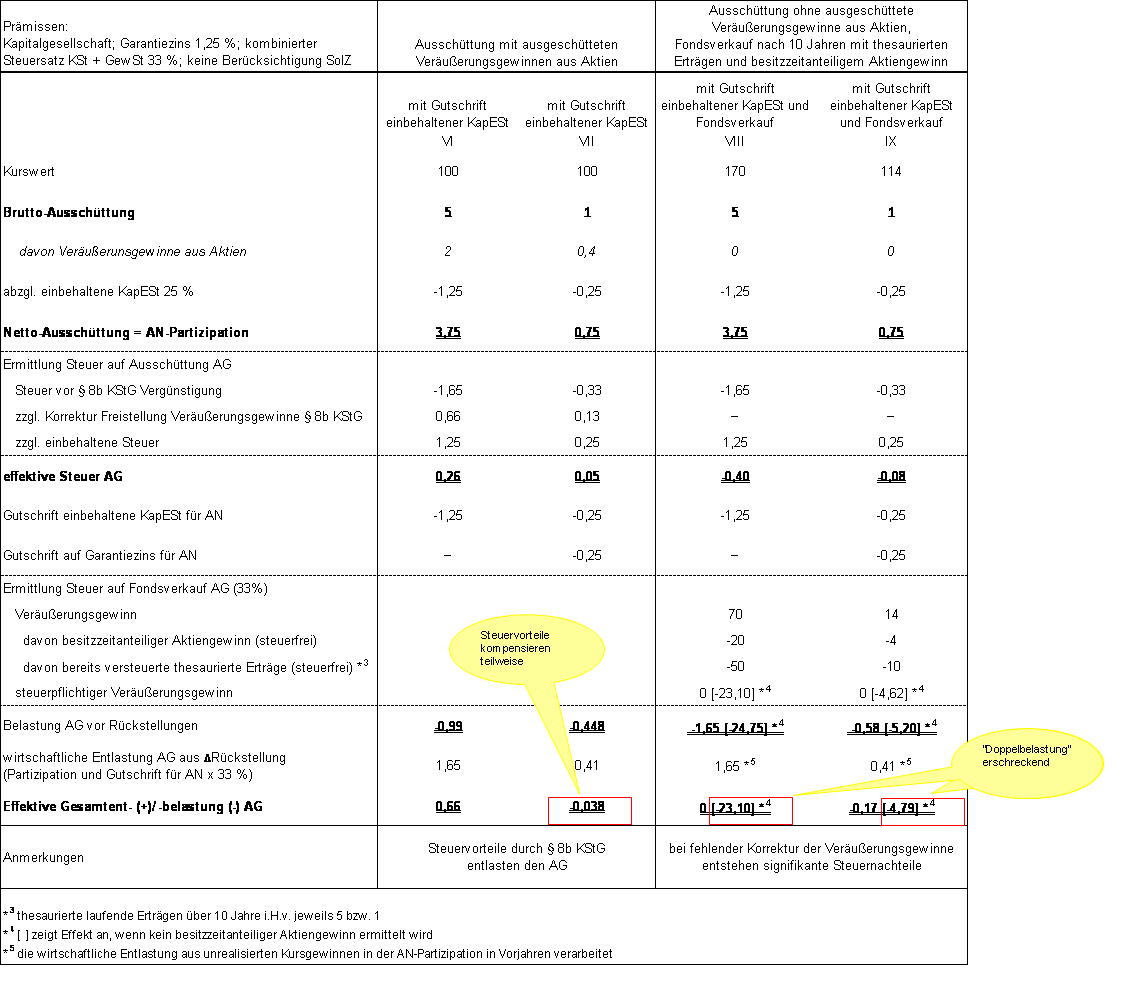
Das Beispiel VI in der Tabelle 2 zeigt, dass der Arbeitgeber und nicht der Arbeitnehmer von steuerlichen Vorteilen aus Aktien- oder Immobiliengewinnen profitiert. Die Sicherstellung der steuerlichen Vorteile führt daher zu einer ausschließlichen Entlastung des Arbeitgebers.
Eine unterbliebene Berücksichtigung von Ausgleichsposten bei der Langfristigkeit von Zeitwertkontenmodellen kann zu erheblichen steuerlichen Nachteilen und Belastungen führen, die die steuerliche Gesamtsituation eines einzelnen Geschäftsjahres signifikant beeinflussen. Illustrativ zeigt sich im Fall VIII und IX der fast erschreckende Doppelbelastungseffekt aus „aufgelaufenen“ Steuern, in diesem Fall aus abgeführten Steuern und fehlendem Ausgleichsposten über 10 Jahre, der die steuerliche Situation des laufenden Geschäftsjahres massiv belastet und spätestens zu diesem Zeitpunkt, aber möglicherweise zu spät, die Aufmerksamkeit auf administrative Defizite lenkt.
Mit den Beispielen zeigt sich auch, dass zum einen die Belastung im Niedrigzinsumfeld durch administrative Vorkehrungen und Sicherstellung von Vorteilen aus Aktien- und Immobiliengewinnen gemildert werden kann, zum anderen Doppelbelastungen unter allen Umständen zu vermeiden sind, da die finanziellen Auswirkungen den administrativen Aufwand rechtfertigen und fordern. Die Auswirkungen sind dermaßen gravierend, dass selbst bei Anstieg des Zinsniveaus und Erträgen oberhalb des Garantiezinses die Nachsteuerrendite ins „Bodenlose“ fällt.
Ein Blick in die Zukunft verrät zwar, dass der Gesetzgeber ein neues Investmentsteuergesetz plant. Wer aber glaubt, dass dies möglicherweise zu einer Vereinfachung der Abwicklung führt, der sieht sich beim Blick in den Diskussionsentwurf schnell getäuscht. Unterschiedliche Regime für Publikums- und Spezialfonds, die derzeit in der Diskussion stehen, werden die Arbeiten zur Erstellung von Erklärungen sicherlich nicht vereinfachen.
Tabelle 2:
Ulrich Mix
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org