
Praxis
Teilfreistellungen und Teilzeitregelungen auf Basis von Zeitwertkonten
Vor dem Hintergrund des immer stärker werdenden Fachkräftemangels in allen Branchen und Tätigkeitsbereichen entsteht in vielen Unternehmen zunehmendes Interesse an Zeitwertkontenmodellen, da diese Möglichkeiten der Arbeitszeitgestaltung bieten, mit denen Unternehmen Ihre Attraktivität als Arbeitgeber steigern und somit Vorteile bei der Akquirierung neuer und Bindung der vorhandenen Mitarbeiter erzielen können.
In vielen der etablierten Zeitwertkontenmodelle standen anfänglich Zeiträume einer vollständigen Freistellung mit Entgeltausgleich aus dem Wertguthaben im Mittelpunkt der Modellgestaltung. Neben der Vollfreistellung gibt es aber weitere, ebenfalls interessante Möglichkeiten, Freistellungen aus Wertguthaben zu gestalten. Hier stellt sich die Frage, wie solche Zeiträume, in denen die Beschäftigten in einem reduzierten Umfang weiterhin aktiv arbeiten, unter personalpolitischen Gesichtspunkten am sinnvollsten gestaltet werden können.
Bei einer Vollfreistellung werden Beschäftigte zu 100% von der Arbeitsleistung freigestellt und erhalten ihr Entgelt durch Entnahme aus dem Wertguthabenkonto weiter. Daneben lässt die Wertguthabenvereinbarung nach §7c SGB IV auch teilweise Freistellungen von der Arbeitsleistung oder Verringerungen der vertraglich vereinbarten Arbeitszeiten zu. Beide Varianten können u.a. gleitende Übergänge in die Altersrente unterstützen und stellen somit eine Möglichkeit dar, im Vergleich zu einer vollständigen Freistellung die Fachexpertise der Beschäftigten länger im Unternehmen zu halten und dem zunehmenden Fachkräftemangel entgegenzuwirken. Zudem bieten in vielen Fällen wohl nur Teilfreistellungen oder Verringerungen der vertraglich vereinbarten Arbeitszeiten Mitarbeitern realistische Möglichkeiten, sich vor dem Rentenübergang eine langfristig wirkende Entlastung zu verschaffen, um im Falle gesundheitlicher Belastungen dennoch bis zum Erreichen des Renteneintrittsalters in Beschäftigung zu verbleiben und dadurch größere Einbußen bei der Rentenversorgung zu vermeiden.
Teilfreistellungen und Verringerungen der vertraglich vereinbarten Arbeitszeit sind zwei auf Basis von Wertguthaben nutzbare Instrumente, die in personalwirtschaftlicher Hinsicht zunächst das gleiche Ergebnis herbeiführen: Die betreffenden Beschäftigten arbeiten in reduziertem Umfang bei vollständig oder weitgehend ausgeglichenem Entgelt. Im Unterschied zu einer vollständigen Freistellung werden die damit darstellbaren Entnahmezeiträume aus dem Wertguthaben bei gleichem Volumen des Wertguthabens verlängert und das Know-how der Beschäftigten bleibt dem Arbeitgeber in der Verwendungszeit der Wertguthaben grundsätzlich verfügbar. In der formalen Ausgestaltung unterscheiden sich allerdings Teilfreistellungen von einer Verringerung der vertraglich vereinbarten Arbeitszeit.
Dieser Beitrag beleuchtet die unterschiedlichen Vorgehensweisen für diese beiden Ansätze zur Arbeitszeitreduzierung in Verbindung mit der Verwendung von Wertguthaben und bewertet die personalwirtschaftlichen Möglichkeiten und Regelungsbedarfe, die sich hieraus ergeben.
Was sind die Unterschiede zwischen einer teilweisen Freistellung von der Arbeitsleistung und der Verringerung der vertraglich vereinbarten Arbeitszeit im Rahmen von Wertguthabenvereinbarungen?
Bei einer Teilfreistellung von der Arbeitsleistung bleiben die Beschäftigten, analog der Vollfreistellung, in ihrem Vollzeitarbeitsverhältnis und werden zu einem bestimmten Prozentsatz von ihrer Arbeitsleistung freigestellt. Dabei ist in der schriftlichen Vereinbarung zum Wertguthaben zu regeln, wie Urlaubsansprüche und Nebenleistungen des Arbeitgebers, z.B. Leistungen der betrieblichen Altersversorgung oder auch Einmalzahlungen wie z.B. Erfolgsbeteiligungen im Zeitraum der Teilfreistellung weitergeführt werden. Insbesondere ist bei der Gestaltung dieser Aspekte der Wertguthabenvereinbarung zu beachten, inwieweit solche Leistungen oder Teile davon durch einen bestehenden Tarifvertrag zwingend weiterhin in vollem Umfang durch den Arbeitgeber zu erbringen sind, da manche Tarifverträge keine oder nur begrenzte Spielräume bieten, deren Umfang bei Vollzeitbeschäftigten zu reduzieren. So ist z.B. im Tarifvertrag Metall für das an das tarifliche Entgelt der Beschäftigten gekoppelte tarifliche Zusatzgeld ausdrücklich geregelt, dass es bei einer Freistellung auf Basis eines Zeitwertkontos nicht gekürzt wird. Für viele andere Leistungen finden sich in den meisten Tarifverträgen keine expliziten Regelungen für ihre Gestaltung im Falle von (Teil-)Freistellungen in Verbindung mit Zeitwertkonten, so dass im Einzelfall zu prüfen ist, ob und inwieweit sie in solchen Fällen angepasst werden können.
Bei der Verringerung der vertraglich vereinbarten Arbeitszeit wird hingegen die vertraglich vereinbarte Arbeitszeit reduziert und gleichzeitig das monatliche Entgelt durch Entnahme aus dem Wertguthaben aufgestockt (im Folgenden „Teilzeitarbeit mit Entgeltaufstockung“ genannt). Urlaubsansprüche und Nebenleistungen können dann losgelöst von etwaigen tarifvertraglichen Vorgaben für Vollzeitbeschäftigte i.d.R. mit dem Teilzeitfaktor bewertet werden, weil die Beschäftigten dann im Zeitraum der Wertguthabenverwendung auch formal Teilzeitbeschäftigte sind.
In der personalwirtschaftlichen Ausgestaltung der Arbeitszeitmodelle für den Zeitraum der Tätigkeit mit reduziertem Stundenumfang unterscheiden sich beide Ansätze nicht. Viele verschiedene Modelle der Beschäftigung mit reduzierten Stundenanteil, von der Gleichverteilung der Stunden über die Wochenarbeitstage, reduzierter Anzahl von Arbeitstagen je Woche bis hin zu Arbeitstagen mit unterschiedlicher Anzahl von Arbeitsstunden sind denkbar und häufig entweder aus betrieblicher Sicht oder aus Sicht der Beschäftigten machbar bzw. gewünscht. Unabhängig von der konkreten Ausgestaltung solcher Arbeitszeitmodelle kann in jedem Fall eine Entgeltaufstockung aus einem Wertguthaben hinzukommen, wenn eine Vereinbarung besteht, die eine Teilfreistellung oder Teilzeit mit Entgeltaufstockung vorsieht.
Welches Interesse an Tätigkeiten mit reduzierten Stundenumfang besteht bei Betrieben und Beschäftigten?
Aus betrieblicher Sicht ist eine Beschäftigung mit reduziertem Stundenumfang z.B. von Interesse, um temporäre Spitzen der Arbeitslast flexibel ausgleichen zu können. Bei Tätigkeit im Umfang von Vollzeitbeschäftigten ist diese Flexibilität grundsätzlich beschränkt, weil bei einer Anpassung nach oben (also vorübergehender Ausdehnung der wöchentlichen Arbeitszeiten) schnell die Grenzen einer vertretbaren Belastung als auch die Obergrenzen des Beschäftigungsumfangs gemäß Arbeitszeitgesetz erreicht werden. Bei Beschäftigten mit reduzierten Wochenarbeitsstunden besteht im Vergleich dazu ein wesentlich höherer Freiheitsgrad für eine ungleichmäßige Verteilung der zu erbringenden Wochenarbeitszeit.
Dass Beschäftigte sich zunehmend kürzere Arbeitszeiten wünschen, geht u.a. aus der regelmäßigen Arbeitszeitberichterstattung der Bundesanstalt für Arbeitsschutz und Arbeitsmedizin hervor. Für Beschäftigte kann eine zeitlich begrenzte Reduzierung der Anzahl zu leistender Arbeitsstunden aus vielerlei individuell unterschiedlichen Gründen interessant oder sogar geboten sein: Zeiträume der Kinderbetreuung oder der Pflege naher Angehöriger können eine Tätigkeit in vollem Stundenumfang ebenso schwierig oder unmöglich machen wie temporäre gesundheitliche Einschränkungen. Für viele Beschäftigte, die über lange Jahre mental oder körperlich belastende Tätigkeiten ausgeübt haben oder im Wechselschichtbetrieb eingesetzt waren, wird eine Reduzierung ihres Stundenumfangs in den letzten Jahren vor dem Renteneintritt wichtig, um die tätigkeitsbedingten Belastungen so weit zu reduzieren, dass eine Beschäftigung bis zum Renteneintrittsalter möglich bleibt und damit erhebliche Abstriche bei der Rentenversorgung vermieden werden können.
Unabhängig davon, aus welchen individuellen Gründen Beschäftigte für sich eine temporäre oder dauerhafte Reduzierung ihrer Arbeitszeit wünschen: Im Sinne der Arbeitgeberattraktivität ist es für die Unternehmen von Vorteil, Optionen auf solche Arbeitszeitreduzierungen anbieten und dadurch entstehende Einkommensverluste durch Zeitwertkontenmodelle kompensieren zu können.
Auf betrieblicher Seite werden häufig organisatorische Aufwände oder die Schwierigkeit der Gestaltung geeigneter Arbeitszeitmodelle als Gründe genannt, die gegen die Etablierung von Tätigkeiten mit reduziertem Stundenumfang sprechen. In Verbindung mit Schichtarbeit wird zudem mitunter argumentiert, dass reduzierte Stundenanteile sich in bestehende Schichtpläne schlecht integrieren ließen. Aus unserer Sicht sind Unternehmen allerdings gut beraten, sich organisatorisch bestmöglich aufzustellen, um Arbeitszeitreduzierungen oder Teilfreistellungen möglich zu machen, da andernfalls Ansprüche auf Arbeitszeitreduzierung auf Basis des TzBfG kaum abgewendet werden können und auch vor dem Hintergrund des Fachkräftemangels eine Ablehnung von Beschäftigung mit reduzierten Stundenanteilen kaum durchzuhalten sein wird. Auch für die Integration von Beschäftigten mit reduzierten Stundenanteilen in Vollzeit-Schichtpläne gibt es in der Praxis bewährte Methoden. Hinzu kommt, dass immer mehr Tarifverträge Vorgaben oder Wahlmöglichkeiten für unterschiedliche Formen einer reduzierten Tätigkeit enthalten, so dass zumindest die solchen Tarifverträgen unterliegenden Unternehmen gezwungen sind, betrieblich die organisatorischen Voraussetzungen für den Einsatz von Beschäftigten mit reduzierten Stundenumfängen zu schaffen.
Welcher Regelungsbedarf ergibt sich im Rahmen von reduzierten Arbeitszeiten im Kontext von Zeitwertkonten?
Gemäß § 7c SGB IV sind für alle Freistellungszwecke sowohl die Teilzeit- als auch die Teilfreistellungsvariante möglich. Es liegt folglich an den betrieblichen Regelungen, wie diese Arbeitszeitreduzierungen in Verbindung mit der Nutzung von Wertguthaben im Unternehmen umgesetzt werden. Kümmerle und Keller werfen die Frage auf, ob eine Teilzeit mit Entgeltaufstockung auf Basis der gesetzlichen Regelungen und der Rundschreiben des BMF und der Sozialversicherungsträger steuer- und sozialversicherungsrechtlich überhaupt anzuerkennen sind. Sie kommen zu dem Schluss, dass dies der Fall wäre, empfehlen aber vor Abschluss eines entsprechenden Zeitwertkontenmodells eine Anfrage beim zuständigen Betriebsstättenfinanzamt bzw. bei den Spitzenverbänden der Sozialversicherungsträger dazu. Aus Sicht der Autoren erscheint diese Frage auch durch die in der Praxis bereits bestehenden und in Prüfungen bisher nicht beanstandeten Regelungen dieser Art beantwortet zu sein.
Bei der Gestaltung eines Zeitwertkontenmodells, das nicht nur vollständige Freistellungen ermöglichen soll, müssen die beiden Möglichkeiten eines reduzierten Beschäftigungsumfangs in Form einer Teilfreistellung oder einer Teilzeit mit Entgeltaufstockung abgrenzbar definiert und die Inanspruchnahme eindeutig geregelt werden, da die arbeitsrechtlichen Auswirkungen beider Modelle unterschiedlich sind.
Beide Varianten, Teilfreistellung und Teilzeit mit Entgeltaufstockung, beinhalten spezifische Vorteile und Herausforderungen, die bei der Erarbeitung und Umsetzung von betrieblichen Regelungen berücksichtigt werden müssen, um den administrativen Aufwand zu reduzieren und den Beschäftigten, Führungskräften und Administratoren die Steuerung zu vereinfachen. Wesentliche Aspekte der zu treffenden Regelungen sind:
- Voraussetzungen für die Inanspruchnahme: Können beide Varianten einer reduzierten Tätigkeit nach Wahl der Beschäftigten genutzt werden oder gibt die Vereinbarung die Teilfreistellung bzw. Teilzeit mit Entgeltaufstockung fest vor? Im Falle der Teilzeit mit Entgeltaufstockung ist eine Anpassung des Arbeitsvertrags (Reduzierung des Beschäftigungsumfangs) über den Zeitraum der Entgeltaufstockung zwingende Voraussetzung.
- Umgang mit betrieblichen Leistungen: Welche betrieblichen Leistungen (bis hin zur Nutzung von Firmenwagen oder Telefonkostenpauschalen bei der Nutzung eines Home-Office) werden vom Arbeitgeber im Zeitraum der Teilfreistellung bzw. Teilzeit mit Entgeltaufstockung in vollem bzw. an den tatsächlichen Stundenanteil angepassten Umfang weiter entrichtet?
- Welcher Urlaubsanspruch und im Zusammenhang damit ggf. Anspruch auf Urlaubsgeld besteht im Zeitraum der Teilfreistellung bzw. Teilzeit mit Entgeltaufstockung?
- Orientiert sich die Lohnfortzahlung im Falle von Krankheit an der für den Zeitraum der Teilfreistellung bzw. Teilzeit mit Entgeltaufstockung vorgesehenen Anzahl von Wochenarbeitsstunden oder – im Falle der Teilfreistellung – an der arbeitsvertraglichen Vollzeitbeschäftigung? Hier spricht das Ausfallprinzip des Lohnfortzahlungsgesetzes auch im Falle der Teilfreistellung wohl für eine Orientierung an der tatsächlich geplanten Wochenarbeitszeit. Auch die Frage, ob und in welchem Umfang Entnahmen aus dem Wertguthaben auch dann weiter erfolgen, wenn wegen langfristiger Erkrankung Anspruch auf Krankengeld entsteht, sollte in der betrieblichen Regelung zum Zeitwertkonto beantwortet werden.
- In welcher Weise sind im Zeitraum der Teilfreistellung bzw. Teilzeit mit Entgeltaufstockung weitere Einbringungen in ein Wertguthaben möglich?
- Für beide hier diskutierten Formen einer reduzierten Wochenarbeitszeit in Verbindung mit Zeitwertkonten ist gemäß Rundschreiben der Sozialversicherungsträger die Angemessenheit des Arbeitsentgelts im Vergleich zu den der Nutzung des Wertguthabens vorangegangenen zwölf Kalendermonate zu berücksichtigen – auch wenn dies gemäß §7 Abs. 1a SGB IV durchaus in Frage gestellt werden kann, da das SGB hier die Angemessenheit des Arbeitsentgelts nur als Voraussetzung für das Fortbestehen der Beschäftigungsfiktion definiert, die in Phasen einer Teilfreistellung oder Teilzeit mit Entgeltaufstockung ohnehin nicht in Frage gestellt werden kann, da eine Beschäftigung faktisch weiter besteht.
- Ersatzbeschaffung für die aufgrund des reduzierten Stundenumfangs fehlenden Personalkapazitäten und ggf. dafür definierte Ankündigungsfristen für die beabsichtigte Entnahme aus Wertguthaben
- Gestaltung der betrieblich genutzten Tools zur Berechnung von Teilfreistellungszeiträumen bzw. Zeiträumen einer Teilzeit mit Entgeltaufstockung
Grundsätzlich lassen sich auf Basis beider Instrumente – Teilfreistellung wie Teilzeit mit Entgeltausgleich – personalwirtschaftlich und mit Wirkung für die Beschäftigten gleichwertige Regelungen gestalten. Im Falle der Teilfreistellung bleibt dabei zu prüfen, inwieweit tarifvertragliche Regelungen einer ggf. gewünschten Reduzierung von Arbeitgeberleistungen auf den reduzierten Umfang der Tätigkeit entgegenstehen, was aus Arbeitgebersicht ggf. dazu führen würde, die Gestaltungsform der Teilzeit mit Entgeltaufstockung zu bevorzugen. Aus administrativer Sicht hätte das Modell der Teilfreistellung den Vorteil, dass eine Anpassung von Arbeitsverträgen (Reduzierung der vertraglichen Sollarbeitszeit) für den Zeitraum der Teilfreistellung nicht erforderlich ist und sich die Teilfreistellung in völliger Analogie zur vollständigen Freistellung vereinbaren lässt.
Gelegentlich werden auch Komplikationen bei der Umsetzung in einem Zeitwirtschaftssystem als Hürden für die Nutzung des Instruments der Teilfreistellung angeführt. Dies dürfte aber eher eine Frage der Art der Umsetzung in den beteiligten Systemen sein als ein grundsätzliches Hindernis. Aus Sicht der Zeitwirtschaft spricht nichts dagegen, in beiden Formen der reduzierten Arbeitszeit bei Verwendung von Wertguthaben den Beschäftigten im Zeitwirtschaftssystem gleichartige Teilzeitmodelle zuzuordnen.
Betriebliche Regelungen zu Teilfreistellungen – ein Praxis-Beispiel
Bei einem Arbeitgeber mit einem hohen Anteil von Beschäftigten mit körperlich belastender Tätigkeit und geringen bis mittleren Einkommen sollte über ein Zeitwertkontenmodell vor allem dieser Gruppe von Beschäftigten die Möglichkeit einer Arbeitszeitreduzierung in Form einer Teilfreistellung vor dem Rentenübergang gewährt werden. Zentraler Gedanke dabei war die Erfahrung, dass ein signifikanter Anteil dieser Beschäftigten eine Vollzeitbeschäftigung bis zum Renteneintrittsalter nicht durchsteht, so dass es zu langen Krankheitszeiträumen oder dem Ausweichen in eine vorzeitige Verrentung kommt bzw. zu einer Kombination beider Effekte. Da die vorzeitige Verrentung angesichts des steigenden gesetzlichen Renteneintrittsalters bei geringen durchschnittlichen Rentenansprüchen für die meisten dieser Beschäftigten aus finanziellen Gründen kaum noch in Frage kommt, wurde ein deutlicher Bedarf an Arbeitszeitlösungen für die Phase des Übergangs von der Beschäftigung in die Rente erkannt.
Weil aufgrund des begrenzten Einkommensniveaus vieler Beschäftigten langjährige vollständige Freistellungen mit Entgeltausgleich aus einem Wertguthaben nicht realistisch erscheinen, definiert das in Diskussion mit der Mitarbeitervertretung entwickelte Modell die Teilfreistellung als Standardmodell für die rentennahe Verwendung der Zeitwertkonten. Mit Abschluss der zugehörigen Vereinbarung verpflichtete sich der Arbeitgeber, abteilungsspezifisch entsprechende Arbeitszeitmodelle für Beschäftigung mit reduzierten Stundenumfängen zu entwickeln und bereitzustellen. Die Aufstockung des Entgelts während der Teilfreistellung kann auf Wunsch des Arbeitnehmers auf mindestens 70% des vorherigen Entgelts begrenzt werden, um den Zeitraum der Teilfreistellung zu strecken. Der Arbeitgeber gewährt Zuschüsse zu den Einbringungen der Beschäftigten in ihre Zeitwertkonten, die eine jährliche Mindesteinbringung erfordern. Dabei werden die ersten 1000 Euro pro Jahr, die ein Beschäftigter einbringt, besonders stark bezuschusst – also Beträge, die insbesondere für die Beschäftigten der Zielgruppe erreichbar scheinen. Diese Zuschüsse des Arbeitgebers können ausschließlich für die rentennahe (Teil-) Freistellung verwendet werden, während die von den Beschäftigten selbst eingebrachten Beträge auch für andere (Teil-) Freistellungszwecke genutzt werden können. Alle arbeitgeberseitigen Nebenleistungen werden, soweit der Tarifvertrag dies zulässt, in der Teilfreistellung auf den verbleibenden Arbeitszeitanteil gekürzt. Die Verwendung von Wertguthaben für die Entgeltaufstockung bei vertraglich reduzierter Arbeitszeit ist dagegen im Modell nicht vorgesehen.
Schon weniger als ein Jahr nach Implementierung des Zeitwertkontenmodells ließ sich feststellen, dass das Modell gut genutzt wird – und zwar insbesondere von der Zielgruppe der Beschäftigten mit belastenden Tätigkeiten.
Zusammenfassung und Ausblick
Die zeitwertkontenfinanzierte „Teilzeitarbeit“ – ob in Form einer Teilfreistellung oder in tatsächlicher Teilzeit mit Entgeltaufstockung – wird in Zukunft weiter an Bedeutung gewinnen. Flexible Arbeitszeitlösungen im Rahmen von Eltern- oder Pflegezeiten, aber auch für nebenberufliche Qualifizierungs- oder Weiterbildungsmaßnamen kommen den Interessen der Beschäftigten entgegen und unterstützen so die Attraktivität des Arbeitgebers im Wettbewerb um die Gewinnung von Fachkräften.
Insbesondere für die Flankierung von Maßnahmen zum alternsgerechten Arbeiten werden sie jedoch künftig von wesentlicher Bedeutung sein. Es ist auch im Interesse der Arbeitgeber, das Know-how erfahrener Mitarbeiter gerade vor dem Hintergrund des Fachkräftemangels möglichst lange im Unternehmen zu halten. Gleichzeitig bieten mit Zeitwertkonten unterlegte Modelle für reduzierte Wochenarbeitszeiten eine sozialverträgliche Alternative, Mitarbeitende mit gesundheitlicher Einschränkung weiterhin entsprechend ihrer Leistungsfähigkeit einzusetzen. Dies ist immer kostengünstiger als der ohne solche Lösungen drohende schleichende Übergang in die Arbeitsunfähigkeit.
Bereits im Jahr 2013 belegte eine Studie[1] (siehe Abbildung 1), dass sich 56% der befragten Arbeitnehmer flankierende Maßnahmen des Arbeitgebers wünschen, um bis zum gesetzlichen Eintrittsalter oder sogar darüber hinaus berufstätig sein zu können. Auf die Frage, welche Maßnahmen das sein könnten, wurde mit 75 % mit Abstand am häufigsten ein flexibles Arbeitszeitmodell genannt.
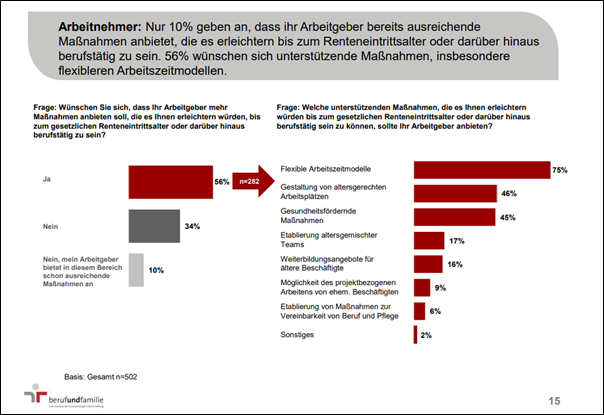
Abbildung 1: Beschäftigte wünschen sich mehrheitlich flexible Arbeitszeitlösungen für die Vorruhestandsphase (berufundfamilie, 2013)
Nicht nur ältere Beschäftigte wünschen sich eine hohe Arbeitszeitflexibilität. Verschiedene neuere Studien zeigen, dass auch bei der jüngeren Generation der Wunsch nach einer flexibleren Arbeitszeitgestaltung besteht. Gemäß Befragung von über 300 Geschäftsführern, Vorständen sowie Personalleitern deutscher Unternehmen (siehe Abbildung 2) sind es in über 60% der Unternehmen gerade die jüngeren Beschäftigten, die Möglichkeiten für mehr Freizeit und Arbeitszeitflexibilisierung nachfragen.
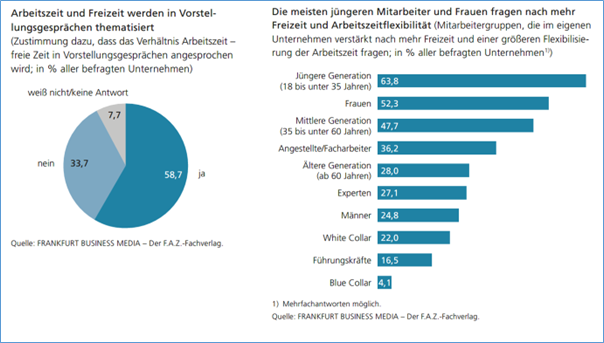
Abbildung 2: Die deutliche Mehrheit jüngerer Mitarbeiter fragt in den Unternehmen nach mehr Möglichkeiten für Freizeit und Arbeitszeitflexibilisierung
Zeitwertkonten bieten die gewünschten Möglichkeiten zur Flexibilisierung der Arbeitszeit. Flexible Optionen zur Reduzierung der Arbeitszeit bei Vermeidung finanzieller Einbußen und negativer Auswirkungen auf die soziale Absicherung ermöglichen den Arbeitgebern einen entscheidenden Wettbewerbsvorteil zur Bindung und Gewinnung von Mitarbeitern. Sowohl Teilfreistellungen als auch Teilzeitlösungen mit Entgeltaufstockung auf Basis von Zeitwertkonten bieten gleichermaßen diese Gestaltungsmöglichkeiten. Es lohnt sich daher, die Chancen von Teilzeit- und Teilfreistellungsmodellen zu evaluieren und entsprechende betriebliche Zeitwertkontenmodelle bedarfsgerecht zu gestalten.
[1] berufundfamilie gGmbH und GFK SE: Arbeit und Alter – Unternehmens- und Beschäftigtenumfrage, 2013; abgerufen am 22.03.2022 von www.berufundfamilie.de/arbeitgeberattraktivitaet/alternde-belegschaft-generationenmanagement
Thorsten Goede, Burkhard Scherf, Anita Sontheimer und Antonie Walz
Sie erreichen den Autoren per E-Mail: info@zeitwertkonten.org