
Praxis
Flexible Freistellung aus Wertguthaben mit Bezug einer Altersrente
Langzeitkonten werden ein immer beliebteres Instrument, um unterschiedliche Phasen des Erwerbslebens zu gestalten. Ein praktischer Schwerpunkt liegt hierbei insbesondere auf dem Ende des Erwerbslebens bzw. dem Übertritt in den Ruhestand. Gerade hier hat sich aber eine Frage ergeben, die bislang noch nicht zufriedenstellend geklärt werden konnte.
Dabei geht es um die Fallgestaltung während einer (möglichen) Inanspruchnahme einer Altersrente aus der gesetzlichen Rentenversicherung, zeitgleich Zeit-Wertkonten zu nutzen. Bislang gilt die Aussage der DRV Bund, dass Wertguthaben gerade dann nicht genutzt werden können, wenn zeitgleich eine - auch vorgezogene - Altersrente in Anspruch genommen wird bzw. die Inanspruchnahme einer Regelaltersrente möglich ist.
Sollte die parallele Nutzung von Wertguthaben dennoch erfolgen, so läge ggf. ein Verstoß gegen § 7c I Nr. 2a SGB IV vor. Folglich könne es daher nicht zur vereinbarungsgemäßen Verwendung von Wertguthaben kommen und es käme wegen der der unvorhergesehenen Verwendung des Wertguthabens zu einem „Störfall“. Mit tatsächlichem Bezug einer Altersrente, spätestens aber ab Erreichen der Regelaltersgrenze, kann nach der derzeitigen Auslegung das Wertguthaben nicht mehr vereinbarungsgemäß für eine Freistellungsphase verwandt werden und muss als „Störfall“ abgerechnet und beim Hinzuverdienst berücksichtigt werden.
Eine Verwendung des Wertguthabens bei gleichzeitigem Bezug einer - auch vorgezogenen - Altersrente ist somit derzeit nicht möglich. Nach dieser Auffassung dürfte auch der parallele Bezug einer befristeten Erwerbsminderungsrente und die Verwendung von Wertguthaben ausgeschlossen sein.
Vertreten wird allerdings auch, dass danach zu differenzieren ist, ob das Wertguthaben auf die DRV Bund übertragen oder beim Arbeitgeber geführt wird. [1]
Die Argumentation der DRV Bund ist nicht vollständig nachvollziehbar, da § 7c Abs. 2a SGB IV vom Wortlaut her keinen abschließenden Katalog darstellt, sondern vielmehr Beispiele aufführt, in denen eine Freistellung etc. erfolgen kann. Dies wird an dem Wortlaut der Regelung „…insbesondere für Zeiten…“ erkennbar. Dies begründet gerade keine Ausschließlichkeit.
Aus unserer Sicht spricht also einiges dafür, dass weitere Varianten möglich sind und Wertguthaben auch während einer Regelaltersrente in Anspruch genommen werden können. Auch das gemeinsame Rundschreiben der Sozialversicherungen vom März 2009 zur sozialrechtlichen Absicherung flexibler Arbeitszeitregelungen spricht unter Ziffer 4.2. an dieser Stelle von einer „beispielhaften“ Aufzählung.
Eine Anfrage der DRV Bund, die der Klärung dienen sollte, brachte aber leider kein zufriedenstellendes Ergebnis. Diese bestätigte ebenfalls - jedoch ohne eine entsprechende Begründung dazu -, dass vorhandene Wertguthaben während einer (möglichen) Inanspruchnahme einer Regelaltersrente nicht genutzt werden können. Auch das BMAS hat zwischenzeitlich die Auslegung der DRV Bund auf Basis der jetzigen Rechtslage bestätigt. Ein anderes Ergebnis sei nur durch eine Gesetzesänderung zu erreichen.
Die Frage ist für die Chemie-Arbeitgeber deshalb bedeutsam, da rund 40 Prozent der Unternehmen in der chemisch-pharmazeutischen Industrie Langzeitkonten nutzen und 50 Prozent der Tarifbeschäftigten über ein Langzeitkonto verfügen. Zwar ist zutreffend, dass sicherlich nicht sämtliche Beschäftigte bis über den fraglichen Zeitpunkt hinweg in einem Arbeitsverhältnis bleiben (wollen). Gleichwohl stellen wir in der Praxis fest, dass zunehmend Fälle vorkommen, in denen Unternehmen und Beschäftigte dies anstreben. Die rechtlichen Änderungen und politischen Entscheidungen rund um die sog. Flexi-Rente haben Beschäftigte und Betriebe völlig zurecht auch zu entsprechenden Überlegungen ermuntert; dies sollte nicht durch restriktive Auslegungen im Bereich von Wertguthaben konterkariert werden.
Für die tarifliche Regelung der chemischen Industrie bedeutet dies zudem, dass der Demobetrag nach dem TV Demo nicht mehr dem Langzeitkonto des AN zur Verfügung gestellt werden kann, wenn feststeht, dass dieser die Wertguthaben nicht mehr entsparen kann.
Die beigefügte Übersicht enthält eine schematische Darstellung für eine beispielhafte Konstellation - darüber hinaus sind aber auch vielfältige weitere Situationen, u.a. auch in Kombination z.B. mit einer Teilrente, denkbar.
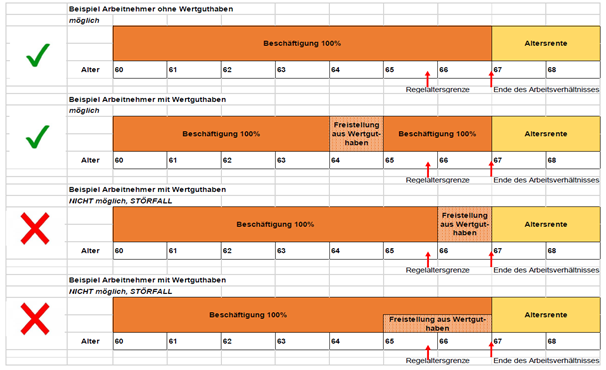
Nach einer Ankündigung des BMAS soll es in der kommenden Legislaturperiode eine Neuregelung zu Wertguthaben geben. Daher ist es erforderlich, frühzeitig auf die Flexibilisierungsbedürfnisse der Unternehmen bei der Gestaltung von Langzeitkonten für eine Flexibilität des Arbeitslebens hinzuweisen.
[1] Andere Meinung Beste, Kümmerle, Hasslöcher HR 1_2021, Seite 19ff. Hier wird die Meinung vertreten, dass die DRV Bund mit Erreichen der Regelaltersgrenze das bei ihr geführte Wertguthaben zu Unrecht als Störfall abrechnet. Das bei Arbeitgebern geführte Wertguthaben kann auch über das Erreichen der Regelaltersgrenze hinaus gebildet und entspart werden, da hier noch ein Beschäftigungsverhältnis besteht. Anderslautende Regelungen finden sich nicht im SGB IV.
Anne Augustin und Christiane Debler
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org