
Analyse
Geschäftsführer und Wertkonten
Arbeitgeber und Arbeitnehmer schließen eine Wertguthabenvereinbarung gem. § 7b SGB IV, in die der Arbeitnehmer Arbeitslohn für eine spätere Freistellung einstellt. Für den Arbeitgeber führt dies dazu, dass er einerseits bilanziell für das noch nicht ausgezahlte Arbeitsentgelt inkl. dem AG-Anteil am Gesamtsozialversicherungsbeitrag eine Rückstellung zu bilden hat, anderseits dieses Arbeitsentgelt insolvenzsicher und vor dem Zugriff Dritter geschützt anlegen muss. Unabhängig davon, wie die Insolvenzsicherung erfolgt, bleibt die „Kapitalanlage“ des Wertguthabens ein Vermögensgegenstand des Arbeitgebers, der bei ihm zu bilanzieren ist.
Im Zeitablauf bis zur Freistellung von der Arbeit entstehende Erträge aus der Kapitalanlage sind bei dem Arbeitgeber bilanziell zu berücksichtigen[1]. Einerseits erhöht sich dadurch grds. der Aktivwert der Kapitalanlage, anderseits die Rückstellungshöhe. Erst die Auszahlungen aus dem Wertguthaben führen zu einer Auflösung der Bilanzpositionen.
Für den Gesellschafter führen u.E. weder die Vereinbarung eines Wertkontos noch die Einbringung von Arbeitsentgelt zum Zufluss von Arbeitslohn, siehe hierzu auch Newsletter I/2020, in dem eine vom BMF-Schreiben v. 08.08.2019 abweichende Auffassung vertreten wird. Weder über die Kapitalanlage des Wertguthabens noch auf die Erträge hieraus kann der beteiligte / beherrschende GF verfügen. Somit führt erst die Auszahlung aus dem Wertguthaben zu einem steuerlichen Zufluss und der Besteuerung als Arbeitslohn. Bisher unbeachtet sind die steuerlichen Folgen einer vGA die beteiligten / beherrschenden Gesellschafter (folgend: „Gesellschafter“). Folgend wird ein Lösungsansatz dargestellt.
Lösungsansätze
A. Auswirkung bei der Gesellschaft
Zeitpunkt der Dotierung
Auf Ebene der Gesellschaft wird aufgrund der Verpflichtung aus dem Wertguthaben zunächst eine Rückstellung für Erfüllungsrückstand gebildet. Wie bereits angemerkt führt diese Rückstellung zu einer vGA[2] und der Zuführungsbetrag zur Rückstellung wird für Zwecke der steuerlichen Gewinnermittlung außerhalb der Steuerbilanz wieder hinzugerechnet. In der Folge wird die Gewinnminderung aus der Rückstellungsbildung somit wieder neutralisiert. Für das Unternehmen stellt es sich steuerlich im Ergebnis so dar, als ob „nichts passiert“ sei.
Die durch ständige Rechtsprechung anerkannte „geschäftsvorfallbezogene Betrachtungsweise“ bedeutet, dass die Auswirkungen aus dem Wertkonto getrennt für die Aktivseite und Passivseite der Bilanz zu betrachten sind. Auf der Passivseite führt die Rückstellungsbildung zu einer vGA. Auf der Aktivseite führt das Wertguthaben dazu, dass kein Kapital für die Lohnzahlung abfließt und eine Kapitalanlage gebildet wird. Spiegelbildlich zur vGA könnte überlegt werden, ob hierin eine verdeckte Einlage (vE) begründet liegt. Im Ergebnis ist dies abzulehnen, da hier der Gesellschafter der Gesellschaft keinen Vermögensvorteil zuwendet. Das „Stehen lassen“ eines Anspruchs durch die Verschiebung der Fälligkeit bereichert die Gesellschaft letztlich nicht – und im Partizipationsmodell verbleiben auch die Erträge aus der Kapitalanlage als Anspruch des Geschäftsführers.
In der Summe ist der Vorgang für die Gesellschaft somit zunächst ertragsneutral – im Gegensatz zum Wertguthaben bei normalen AN und Fremd-Geschäftsführern, wo die Rückstellungsbildung zu einem sofortigen steuerlichen Aufwand führt. Eine vGA und die damit verbundene steuerliche Hinzurechnung kann hier nicht vorliegen.
Exkurs: Keine Abzinsung der Rückstellung
Es ist inzwischen seitens der Finanzverwaltung anerkannt, dass Rückstellungen für Wertguthaben nicht abzuzinsen sind. Diese Einschätzung ist zwischen Bund und Ländern abgestimmt und soll in ein späteres BMF-Schreiben einfließen, dass jedoch bereits mit BMF-Schreiben vom 17.06.2009 (!) angekündigt wurde. Bis zu einer Veröffentlichung ist daher auf eine Verfügung der OFD Frankfurt[3] zu verweisen in der diese Abstimmung beschrieben ist. Die Nicht-Abzinsung entspricht übrigens dem durch BFH wiederholt geurteilten Sinn und Zweck von Rückstellungen, bei denen dem Verpflichteten – wie im Partizipationsmodell – keine Vorteile verbleiben[4].
Folgezeitraum
In den Folgezeiträumen erhöhen sich aufgrund der Wertentwicklung der Kapitalanlage grds. sowohl die Aktiva als auch die Rückstellungshöhe.
Die Erhöhung der Rückstellunghöhe ist unverändert durch das Wertguthaben begründet. In der Folge liegt in der jeweiligen Erhöhung der Rückstellung eine vGA begründet und außerhalb der Bilanz wird eine steuerliche Gewinnkorrektur vorgenommen.
Leistung aus dem Wertguthaben
Im Leistungszeitpunkt sind sowohl die Leistung als auch die Auflösung der Rückstellung steuerlich zu bewerten.
Die Wertguthabenvereinbarung wurde als gesellschaftsrechtlich veranlasst angesehen und im ersten Schritt wurde die Rückstellungsbildung bei der Gesellschaft als vGA behandelt. Die spätere Leistung aus dem Wertguthaben ist gleichfalls unter den Gesichtspunkten der vGA zu behandeln, so dass diese außerhalb der Bilanz den steuerlichen Gewinn erhöhend zuzurechnen sind.
Die Auflösung der Rückstellung führt wie die vGA zu einer Gewinnerhöhung. ABER: Die vGA wurde bereits steuerlich berücksichtigt und hat zu einer Gewinnerhöhung geführt. Die Gewinnerhöhung wurde außerhalb der Bilanz vorgenommen – siehe II.A. “Zeitpunkt der Dotierung“. Für eine insgesamt zutreffende steuerliche Abbildung ist spiegelbildlich zu einer vGA eine erneute steuerliche Korrektur in Form einer Gewinnminderung vorzunehmen. Auch diese erfolgt außerhalb der Bilanz. Im BMF-Schreiben vom 28.05.2002[5] wird entsprechend wie folgt ausgeführt:
„Die Gewinnerhöhung, die sich durch die Auflösung der Verpflichtung in der Steuerbilanz ergibt, ist, … außerhalb der Steuerbilanz vom Steuerbilanzgewinn zur Vermeidung einer doppelten Erfassung abzuziehen.“
Ergänzend bleibt auszuführen, dass es nur soweit zu einer Korrektur (Gewinnminderung) außerhalb der Steuerbilanz kommt, wie die Rückstellung vorher auch als vGA behandelt wurde.
Im Ergebnis kommt es im Zeitpunkt der Leistung aus dem Wertguthaben zu einer Korrektur der alten vGA (Rückstellung) und einer neuen vGA (Leistung). Im Partizipationsmodell heben sich diese Effekte auf.
Fazit
Im Vergleich zum „normalen“ Arbeitnehmer bzw. Fremd-GF erfolgt aufgrund der vGA für den Gesellschafter im Zeitraum der Dotierung eine steuerliche Hinzurechnung auf Ebene der GmbH. Im Ergebnis versteuert die Gesellschaft in diesem Zeitraum somit einen höheren Gewinn, wobei diese Belastung aus KSt und GewSt rd. 30% beträgt.
Darstellung an einem Beispiel mit Dotierung des Wertkontos in Höhe von 100 und den steuerlichen Gewinnauswirkungen innerhalb der Bilanz und bei einer vGA außerhalb der Bilanz (adB).
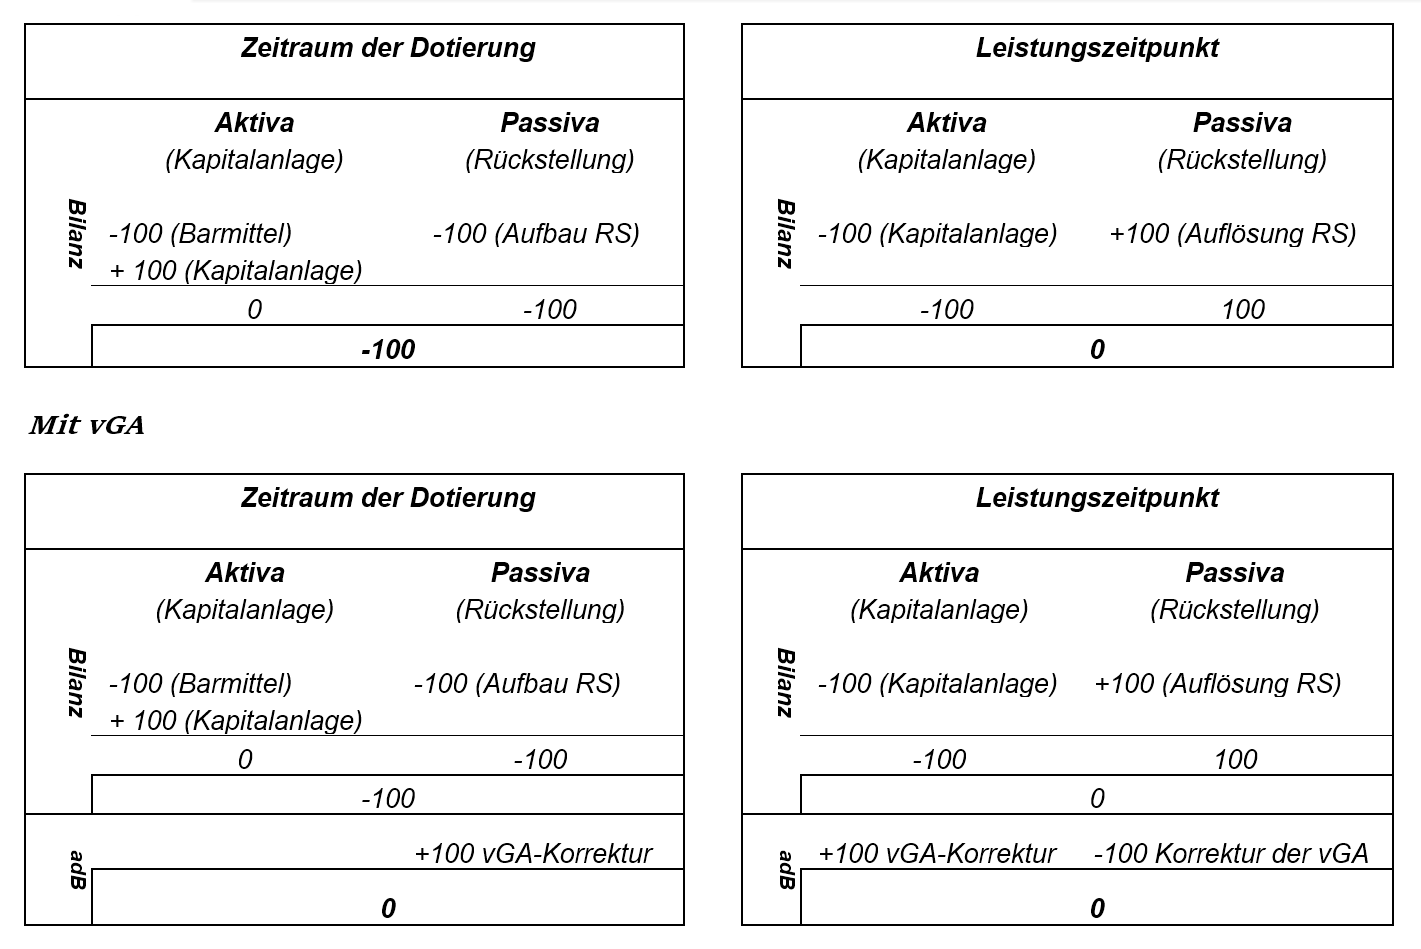
In diesem Beispiel hat die Gesellschaft aufgrund der vGA somit 100 mehr zu versteuern. Dies entspricht der Höhe nach dem Betrag der an den Gesellschafter als Lohn ausgezahlt worden wäre und in das Wertkonto eingestellt wurde (Lohn + AG-SV).
B. Auswirkung bei dem Gesellschafter
Zeitraum der Dotierung
Die Auswirkung der vGA ist zunächst, dass für den Gesellschafter Einkünfte aus Kapitalvermögen an Stelle der Einkünfte aus Nichtselbständiger Arbeit vorliegen.
Wie in den Urteilen BFH v. 22.02.2018[6], FG Münster v. 05.09.2018[7] ausgeführt wird, ist auch für den Zufluss einer vGA zu prüfen, wann diese zufließt. Der Zeitpunkt ist nicht automatisch mit dem Zeitpunkt identisch, zu dem die Hinzurechnung auf Ebene der Gesellschaft erfolgt[8].
Die Frage ist somit, wann dem Gesellschafter die Einkünfte aus Kapitalvermögen zufließen. Für den Zufluss sind dabei grds. die gleichen Vorschriften anzuwenden wie bei einem „normalen“ Arbeitnehmer – unabhängig ob es sich um Einkünfte aus nichtselbständiger Arbeit oder um Einkünfte aus Kapitalvermögen handelt; vgl. insb. auch FG Münster v. 05.09.2018[9]. Der Zufluss erfolgt somit erst zum Zeitpunkt der Auszahlung, es wird auf die oben stehenden Ausführungen in der Rechtsprechung zum steuerlichen Zufluss verwiesen.
Lediglich bei einem beherrschenden Gesellschafter-Geschäftsführer sind die Einkünfte bereits bei „Fälligkeit“ (vereinbarter Leistungszeitpunkt) steuerlich zu berücksichtigen, also auch dann, wenn mangels wirtschaftlicher Verfügungsmacht noch kein Zufluss erfolgt ist – eine Frage die der BFH im Zusammenhang mit Wertkonten jedoch noch nicht zu beantworten hatte; vgl. BFH 22.02.2018[10].
Nachdem für den (beherrschenden) Gesellschafter-Geschäftsführer bezüglich des Zuflusses keine steuerliche Sonderregelung fingiert werden kann, scheidet eine solche Fiktion auch für die Frage der Fälligkeit aus. Es sind die gleichen Rechtsvorschriften wie bei einem „normalen“ Arbeitnehmer anzuwenden. Zur Fälligkeit wurde in der Rechtsprechung mehrfach ausgeführt, dass diese aufgrund einer rechtzeitigen zivilrechtlichen Vereinbarung verschoben werden kann, s.o.. Ergänzend bleibt auch auf das BFH-Urteil vom 11.11.2009[11] zu verweisen und darauf, dass eine Verschiebung der Fälligkeit durch die Finanzverwaltung anerkannt ist[12]. Auch im BMF-Schreiben vom 17.06.2009[13] wird ausgeführt, dass der Arbeitslohn aufgrund der Wertguthabenvereinbarung „künftig fällig“ wird.
Ergebnis ist, dass für den (beherrschenden) Gesellschafter-Geschäftsführer erst zum Zeitpunkt der Freistellung von der Tätigkeit und (kumulativ) der Auszahlung des Wertguthabens Einkünfte aus Kapitalvermögen vorliegen.
Folgezeitraum
Nachdem auch die Wertentwicklung aus der Kapitalanlage dem Arbeitgeber zuzurechnen ist fehlt es auch hier an einem Zufluss / Fälligkeit für den (beherrschenden) Gesellschafter-Geschäftsführer.
Leistung aus dem Wertguthaben
Die Leistung aus dem Wertguthaben durch Auszahlung als Arbeitslohn führt nach ihrer Einstufung als vGA zu Einkünften aus Kapitalvermögen. Hier liegt „endlich“ der Zufluss der Leistung vor, die für eine Besteuerung notwendig ist.
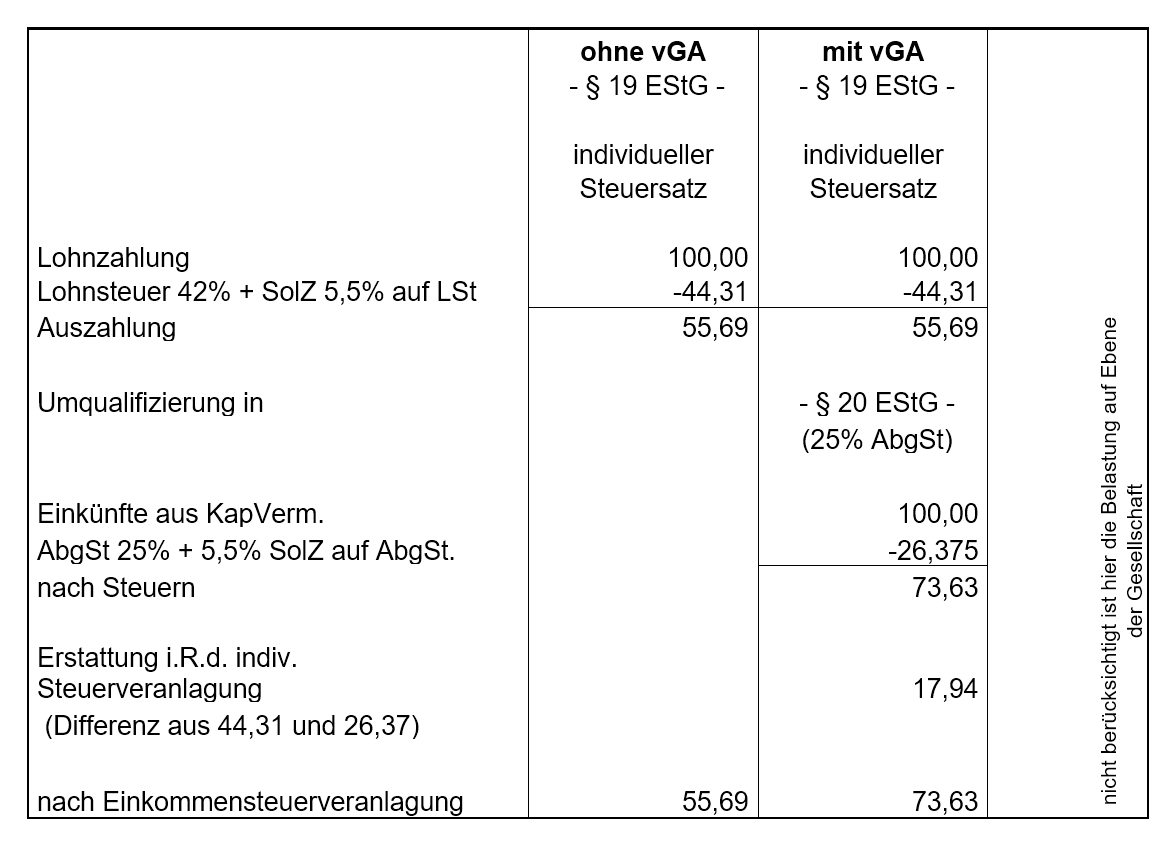
Auf Ebene des Gesellschafters werden im Rahmen der persönlichen Einkommensteuerveranlagung diese Einkünfte umqualifiziert. Die einbehaltene Lohnsteuer stellt dabei eine Vorauszahlung auf die Einkommensteuer dar.
Ist auf Ebene der Gesellschaft die Hinzurechnung als vGA unterlassen worden, so ändert dies nichts an der Zugehörigkeit zu den Einkünften aus Kapitalvermögen[14]. Lediglich auf Ebene der Gesellschaft erfolgt dann keine außerbilanzielle Kürzung des steuerlichen Gewinns, s.o..
Fazit
Im Ergebnis versteuert auch der Gesellschafter die Einkünfte aus Kapitalvermögen im Zeitpunkt der Auszahlung.
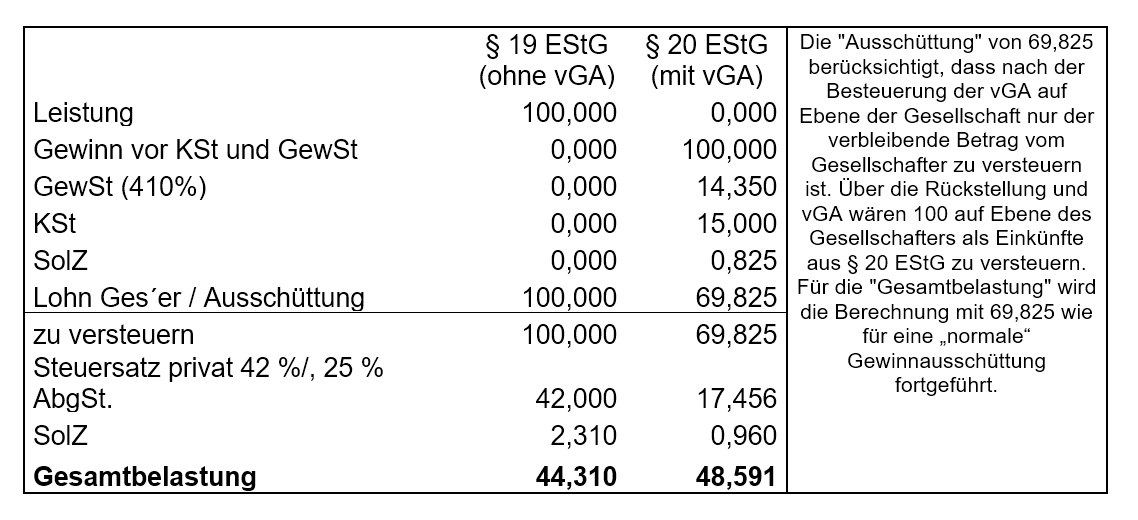
Neben der Belastung auf Ebene der Gesellschaft kommt es somit auf Ebene des Gesellschafters zu einer weiteren steuerlichen Belastung mit der 25 %-igen Abgeltungsteuer unter Berücksichtigung des Teileinkünfteverfahrens; § 20 Abs. 1 Nr. 1 EStG i.V.m. § 3 Nr. 40 lit. d) EStG i.V.m. § 32d Abs. 1, 2 Nr. 4 EStG. Die Abgeltungsteuer ist jedoch nicht anwendbar, soweit die vGA nicht auf Ebene der Gesellschaft gewinnerhöhend berücksichtigt wurde.
Darstellung an einem Beispiel mit Auszahlung von Arbeitslohn in Höhe von 100 und der steuerlichen Behandlung durch die Lohnsteuer und Korrektur i.R.d. persönlichen Steuerveranlagung sofern eine vGA vorliegt.
Zum Abschluss erfolgt noch die Betrachtung des Störfalls, wenn die Freistellung von der Tätigkeit nicht erfolgt und die Auszahlung des Wertguthabens in der Form einer einmaligen Kapitalleistung besteht.
Der Fremd-Geschäftsführer erhält hier wie der „normale“ Arbeitnehmer Einkünfte aus Nichtselbständiger Arbeit, die als Vergütung für mehrjährige Tätigkeit gem. § 34 Abs. 2 Nr. 4 EStG der Besteuerung mit der sog. Fünftelungsregelung des § 34 EStG unterliegen.
Der Gesellschafter erhält Einkünfte aus Kapitalvermögen, nachdem die Leistung als vGA zu bewerten ist, s.o.. Nach Auffassung der Finanzverwaltung ist wohl auch hier die Fünftelungsregelung für eine Vergütung für mehrjährige Tätigkeit gem. § 34 Abs. 2 Nr. 4 EStG anzuwenden, wenn diese „nicht dem vertragsgemäßen oder dem typischen Ablauf entspricht“[15]. ABER: Bei Anwendung der 25%-igen Abgeltungsteuer läuft diese Begünstigungsregelung in die Leere, da es keinen steuerlichen Progressionsnachteil gibt, der durch die Fünftelungsregelung gemildert wird.
C. Gesamtbetrachtung
Beide Beispiele zusammengefasst ergibt sich folgender Belastungsvergleich zwischen den Einkünften aus Nichtselbständiger Arbeit (§ 19 EStG) und Einkünften aus Kapitalvermögen (§ 20 EStG):
Eine Feinheit bleibt für jeden Sachverhalt – auch für den beherrschenden GGF und AN die oberhalb der SV-Grenzen dotieren – individuell zu beachten. Sie resultiert aus der Pflicht des § 7d Abs. 1 S. 1 SGB IV auch die Arbeitgeberbeiträge zur SV in das Wertkonto einzustellen – unabhängig davon, ob es später zu einer sozialversicherungsrechtlichen Verbeitragung des Arbeitslohns kommt.
Bezogen auf die oben stehenden Beispiele: aus 83,33 Arbeitslohn werden in der Folge rd. 100 (20% v. 83,33 = 16,67 als unterstellter AG-SV) als Rückstellung auf Ebene der Gesellschaft in die Bilanz eingestellt. Ob diese jetzt z.B. als 83,33 Lohn + 16,67 AG-SV (bei Gesellschaft wie dargestellt, bei Gesellschafter nur 83,33 als Einkünfte aus Kapitalvermögen), oder 100 Lohn ohne AG-SV (Ablauf wie dargestellt), oder 83,33 Lohn ohne AG-SV und 16,67 Ertrag für die Gesellschaft aufgelöst (bei Gesellschaft 100 Auflösung Rückstellung und Korrektur vGA, -83,33 Kapitalanlage, bei Gesellschafter 83,33 als Einkünfte aus Kapitalvermögen) wird, bleibt individuell bei der Besteuerung zu berücksichtigen.
Zusammenfassung
Aufgrund der ständigen Rechtsprechung lässt sich im Ergebnis die Zuflussfiktion der Finanzverwaltung für Geschäftsführer als Organ einer Körperschaft nicht halten. Ein Arbeitslohn fließt auch dort nicht bereits bei Einstellung in das Wertguthaben zu. Während für Fremd-Geschäftsführer lediglich ein späterer Lohnzufluss vorliegt, hat der Gesellschafter-Geschäftsführer die Auswirkungen der vGA zu beachten. In der Folge liegen bei ihm Einkünfte aus Kapitalvermögen und eine – abhängig vom individuellen Sachverhalt – höhere Gesamtsteuerbelastung vor. Die Frage ist, ob der Thesaurierungseffekt aus der späteren Besteuerung – entsprechend der versicherungsförmigen bAV für Arbeitnehmer mit steuerfreien Beiträgen – dies ausgleichen kann.
[1] S. BFH Urteil vom 04.09.2019 - VI R 39/17, a.a.O.
[2] S. BFH Urteil vom 11.11.2015 - I R 26/15, a. a. O..
[3] S. OFD Frankfurt, 9.3.2016, S 2137 A - 57 - St 210, DStR 2016, S. 1869 Nr. 3.; Mail vom 12.01.2016 vom BMF an 8 große Wirtschaftsverbände, GZ IV C 6 – S 2175/07/10003, DOK 2016/0018203.
[4] S. BFH Urteil 09.07.1982, BStBl II 1982, 639 ; BFH Urteil vom 27.01.2010 - I R 35/09, BStBl II 2010, 478; so auch FG Nürnberg vom 12.09.2018 - 4 K 498/17 ErbStB 2019, 103 und FG Köln Urteil vom 30.01.2019 - 7 K 1364/17, EFG 2019, 1122, die in der möglichen Wertentwicklung von fondsgebundenen Versicherungen eine Verzinslichkeit sehen – eine Verzinsung muss nicht fix zugesagt sein.
[5] S. BMF-Schreiben vom 28.05.2002, Rz 9, a. a. O..
[6] S. BFH-Urteil vom 22.02.2018, a.a.O..
[7] S. FG Münster vom 05.09.2018, a.a.O..
[8] vgl. Harle/Kulemann in vGA/vE, Fach 3, A., Rz. 35f..
[9] S. FG Münster vom 05.09.2018, a.a.O..
[10] S. BFH-Urteil vom 22.02.2018, a.a.O..
[11] S. BFH Urteil vom 11.11.2009 - IX R 1/09.
[12] S. H 38.2 Zufluss von Arbeitslohn, „Verschiebung der Fälligkeit“ EStH 2017.
[13] S. BMF-Schreiben vom 17.06.2009, A. IV. 2. b), a. a. O..
[14] S. BMF-Schreiben v. 28.05.2002, Rz. 15, a. a. O..
[15] S. R 34.4 Abs. 1 EStR.
Albert Püllen
Sie erreichen den Autoren per E-Mail: info@zeitwertkonten.org