
Analyse
Schwierigkeiten bei der Auslegung bestehender Anlagerestriktionen für Zeitwertkonten
Für die Anlage von Wertguthaben gelten seit dem 01.01.2009 gemäß §7d Abs. 3 SGB IV die Vorschriften für die Anlage der Mittel von Sozialversicherungsträgern nach dem Vierten Teil des Vierten Abschnitts des SGB IV (§§ 80 ff. SGB IV). Demnach ist das Wertguthaben so anzulegen und zu verwalten, dass ein Verlust ausgeschlossen erscheint, ein angemessener Ertrag erzielt wird und eine ausreichende Liquidität gewährleistet ist. Abweichend von den Anlagevorschriften für Sozialversicherungsträger ist eine Anlage in Aktien oder Aktienfonds bis zu einer Höhe von 20% zulässig. Der Aktienanteil kann sogar noch höher sein, wenn dies in einem Tarifvertrag bzw. einer darauf basierenden Betriebsvereinigung vereinbart ist oder aber das Wertguthaben ausschließlich für eine ruhestandsnahe Freistellung verwendet wird.
Auf dieser Basis wurden in den vergangenen Jahren von verschiedenen Anbietern Investmentfonds speziell für die Anlage von Wertguthaben aus Zeitwertkontenvereinbarungen aufgelegt, die in den vergangen Jahren gute Ergebnisse erzielen konnte. Im Mittel lag die Rendite über die vergangenen 5 Jahre bei ca. 3% p.a.
Historische Wertentwicklung der volumenstärksten Zeitwertkontenfonds
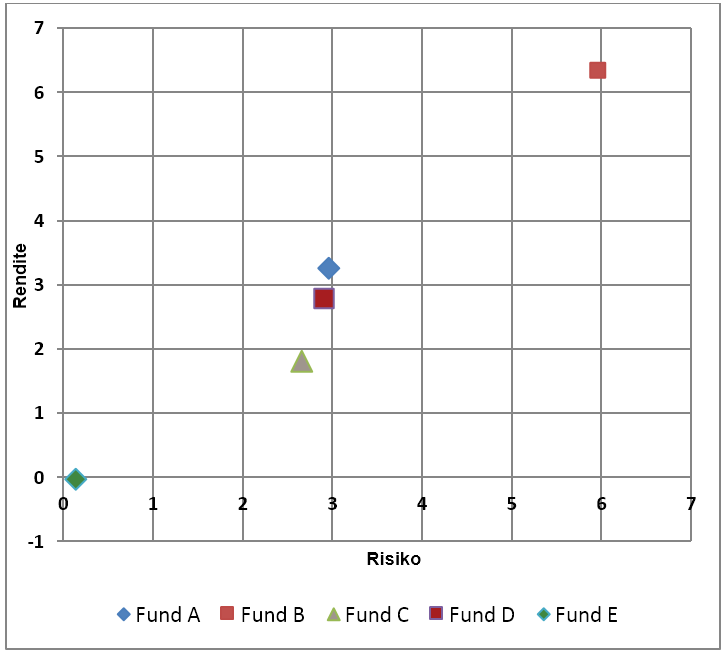
Abb.: Wertentwicklung in Relation zum Risiko ausgewählter Zeitwertkontenfonds.
Quelle: Morningstar, 31.12.2017
Vor dem Hintergrund anhaltend niedriger Renditen bei festverzinslichen Wertpapieren fällt es jedoch zunehmend schwerer, dem Anlageziel „angemessener Ertrag“ gerecht zu werden. Als „angemessener Ertrag“ kann eine Rendite mindestens in Höhe der Inflationsrate angesehen werden, damit der Anleger mit seinem Wertguthaben zumindest keinen Kaufkraftverlust erleidet. Aktuell liegt die Inflationsrate in Deutschland bei 1.7% (Dezember 2017). Häufig wird von Mitarbeitern auch die durchschnittliche Lohnentwicklung als angemessene Rendite angeführt, die noch etwas höher als die Inflationsrate liegt.
Im aktuellen Marktumfeld ist dies allein mit festverzinslichen Wertpapieren nicht zu erreichen. Bei Neuanlagen liegt die durchschnittliche Marktrendite bei Schuldverschreibungen im Bereich Investment Grade bei 0,8% p.a.. Dazu kommt ein schrumpfendes Anlageuniversum. Im Markt für europäische Anleihen weisen derzeit 37% oder EUR 3.8 Billionen des Marktvolumens eine negative Rendite auf und kommen damit für eine Anlage nicht in Betracht.
37% oder EUR 3.8 Billionen des Euro Anleihenmarktes haben eine negative Verzinsung
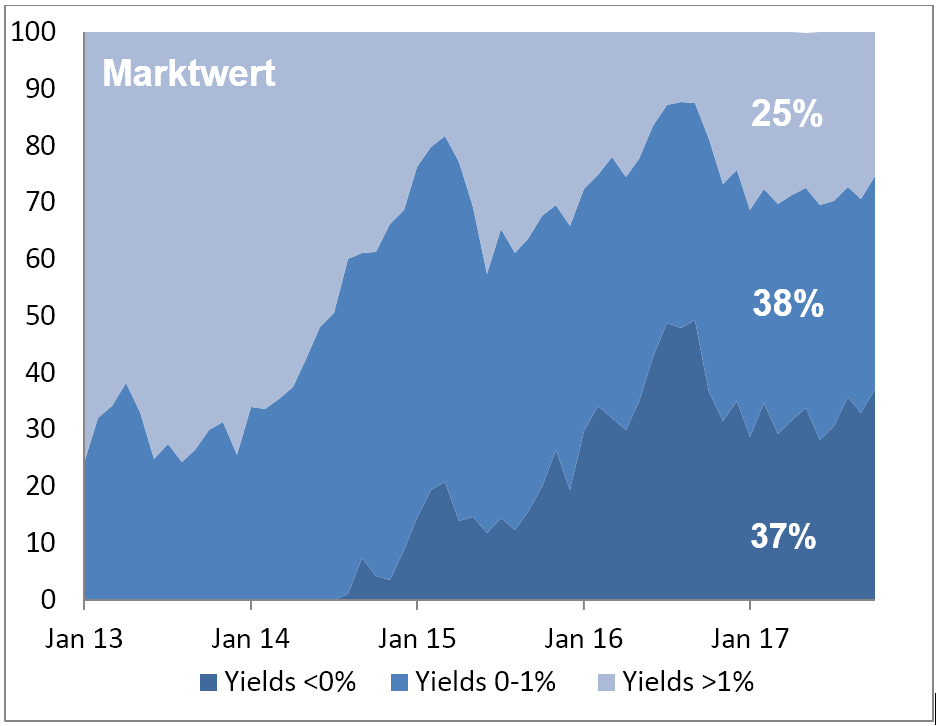
Abb.: Marktwert europäischer Staats- und Unternehmensanleihen (Euro Aggregate) mit unterschiedlichen Renditeniveaus.
Quelle: Fidelity International, 31.10.2017
Um den beiden Anlagegrundsätzen „kein Verlust“ und „ausreichende Liquidität“ gerecht zu werden, müssen die Fondsmanager in einem schrumpfenden Anlageuniversum nach geeigneten Anlagemöglichkeiten für Wertguthaben suchen. Dabei fallen Schwierigkeiten bei der Auslegung von Anlagerestriktionen für Zeitwertkonten derzeit noch schwerer ins Gewicht. Speziell mit drei Bereichen beschäftigt sich dieser Beitrag im Folgenden.
Kreditqualität der Schuldverschreibungen
Die in § 80 Abs. 1 SGB IV genannten Anlagegrundsätze fordern implizit eine hohe Qualität der Anlagen damit ein „Verlust ausgeschlossen“ erscheint, ein „angemessener Ertrag“ erzielt und „ausreichend Liquidität“ gewährleistet wird. Darüber hinaus enthält der § 83 SGB IV einen normierten Anlagekatalog von Finanzinstrumenten. Demnach kann in Schuldverschreibungen investiert werden, für die eine öffentlich-rechtliche Gewährleistung besteht, eine Sicherungseinrichtung der Kreditwirtschaft für die Einlösung der Forderung eintritt oder kraft Gesetz eine besondere Deckungsmasse besteht. Unternehmensanleihen sind in diesem Anlagekatalog nicht enthalten. Allerdings können gemäß diverser BVA-Rundschreiben[1] (01.12.2000, 10.09.2004 sowie 05.12.2014) Unternehmensanleihen erworben werden, sofern eine Rating-Agentur die finanzielle Leistungsfähigkeit des Emittenten analysiert hat und die Bewertung der Anleihe innerhalb der sieben höchsten Bewertungsstufen liegt („Upper Medium Grade“).
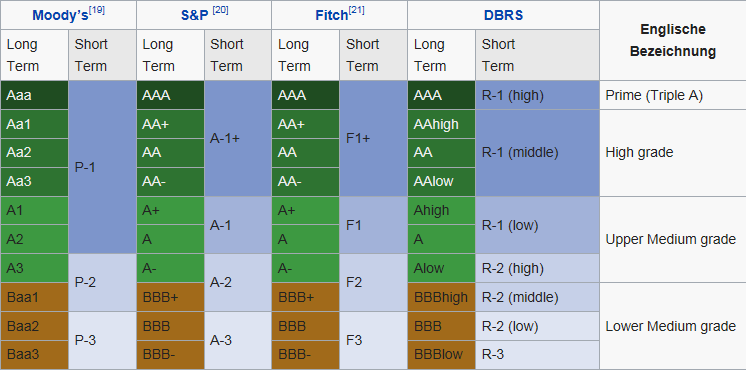
Marktüblich umfasst bei qualitativ hochwertigen Anlagen das Anlageuniversum das gesamte „Investment Grade“- Spektrum, d.h. auch den Bereich „Lower Medium Grade“ (Standard & Poors, Fitch: BBB-; Moody’s Baa3). Eine Beschränkung auf „Upper Medium Grade“ bedeutet aktuell einen Verzicht auf ein Renditepotential von 0,5% p.a. Die Beschränkung begründet das BVA damit, dass ein Sozialversicherungsträger im Regelfall nicht in der Lage ist, die Risiken ungesicherter, börsengehandelter Schuldverschreibungen zu bewerten. Hier stellt sich die Frage, ob Fondsanbieter, die aufgrund ihres internen Kreditresearch und professioneller Risikomanagementsysteme nicht auch in Wertpapiere mit einem Rating von „Lower Medium Grade“ investieren können, ohne § 80 Abs. 1 SGB IV zu verletzen. Die Fondsanbieter investieren im Bereich „Lower Medium Grade“ aus zwei Gründen:
- Um bei einer stabilen Krediteinschätzung die höhere Risikoprämie zu vereinnahmen.
- Um bei einer positiven Krediteinschätzung in Form von Kursgewinnen davon zu profitieren, dass der Emittent in eine höhere Ratingkategorie „hineinwächst“.
Nach Auffassung des Autors können professionelle Vermögensverwalter mit entsprechenden Research-Kapazitäten und Risikomanagementsystemen das gesamte „Investment Grade Spektrum nutzen, da dadurch die konkurrierenden Anlagegrundsätze „Angemessene Rendite, Verlustvermeidung und Liquidität“ in noch höherem Maße erfüllt werden. Es wäre wünschenswert, wenn es dazu eine entsprechende offizielle Klarstellung gäbe.
Herkunft der Emittenten
Gemäß § 83 Abs. 1 SGB IV können Schuldverschreibungen von Ausstellern mit Sitz in einem Mitgliedstaat der Europäischen Gemeinschaft erworben werden, wenn die Schuldverschreibungen an einer Börse in der Europäischen Gemeinschaft zum amtlichen Handel zugelassen sind oder in einen anderen organisierten Markt in einem Mitgliedstaat der Europäischen Gemeinschaften einbezogen sind. In der Praxis stellt sich die Frage, was genau unter „Sitz in einem Mitgliedstaat der Europäischen Gemeinschaft“ gemeint ist: wird rein geografisch oder vielmehr ökonomisch auf den Sitz des Emittenten abgestellt? Dazu ein Beispiel: ist eine Euro-Anleihe von General Electric, die über eine Finanzierungsgesellschaft mit Sitz in den Niederlanden emittiert wurde, für die Anlage von Wertguthaben erwerbbar? Bei rein geografischer Betrachtung ja, denn die Finanzierungsgesellschaft hat ihren Sitz in einem Land der Europäischen Gemeinschaft. Bei ökonomischer Betrachtung nein, denn die Finanzierungsgesellschaft gehört zum General Electric Konzern, der seinen Stammsitz in Boston, USA hat.
Bei wörtlicher Auslegung des § 83 Abs. 1 SGB IV muss man auf die rein geografische Betrachtung abstellen. Wirtschaftlich gerechtfertigt und den Marktusancen entsprechend wäre jedoch die ökonomische Betrachtung der Herkunft des Emittenten. Hier wäre ebenfalls ein Klarstellung wünschenswert, denn die Definition hat unmittelbaren Einfluss auf das Anlageuniversum im Bereich der Unternehmensanleihen.
Fremdwährungsrisiken
Bei der Vorgabe zu Fremdwährungsrisiken muss zunächst zwischen der Anlage in Aktien und festverzinslichen Wertpapieren unterschieden werden. Da Aktieninvestments außerhalb des Geltungsbereichs des § 83 SGB IV behandelt werden, besteht auch keine Einschränkung des Währungsexposures auf Währungen des Europäischen Wirtschaftsraums. Doch wie sieht es bei den im § 83 SGB IV behandelten Vermögensgegenständen aus? Die Vorgaben stellen auf den Sitz des Emittenten ab. Dazu ein weiteres Beispiel: Könnte ein Zeitwertkontenfonds eine in USD denominierte Anleihe von Sachsen-Anhalt erwerben?
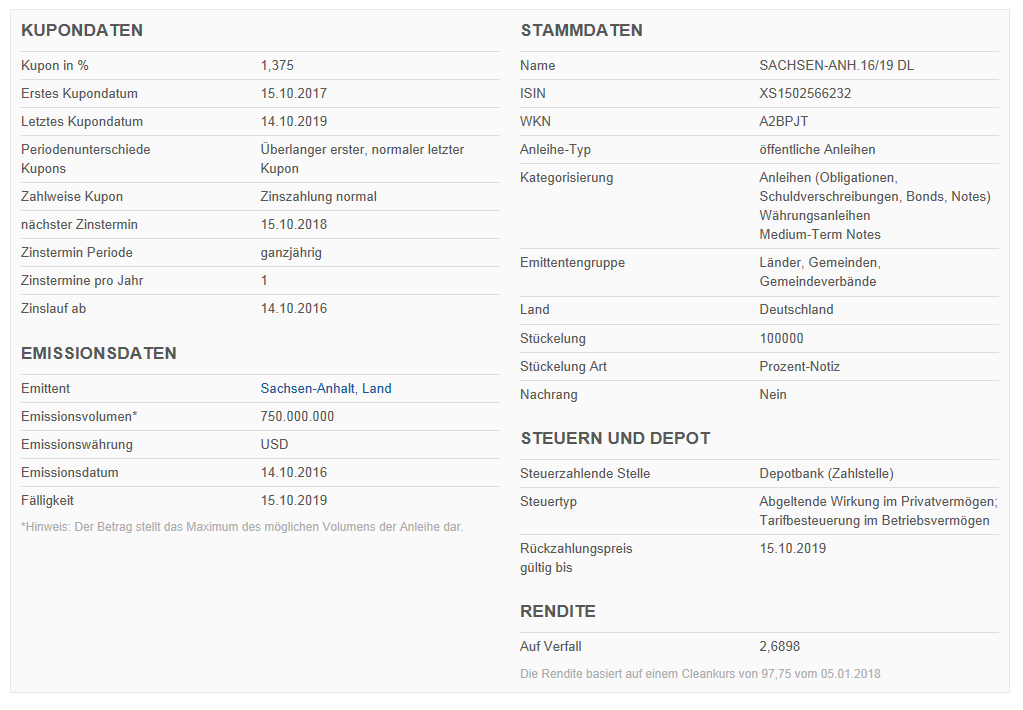
Abb.: Onvista, 05.01.2018
Die Anleihe erfüllt alle Vorgaben des § 83 SGB IV hinsichtlich Art und Qualität des Emittenten. Nach herrschender Auffassung ist eine Anlage in Währungen von Ländern außerhalb des Europäischen Wirtschaftsraums oder der Schweiz nicht gestattet. Das lässt sich auch noch aus den Anlagegrundsätzen ableiten, da mit dem Währungsrisiko ein signifikantes Verlustrisiko einhergeht. Daher beabsichtigt der Fondsmanager gleichzeitig mit dem Erwerb der Anleihe ein Devisentermingeschäft abzuschließen, um das Fremdwährungsrisiko komplett abzusichern. Ökonomisch gesehen entsprechen die beiden Transaktion dem Kauf einer Euro Anleihe des gleichen Emittenten. Allerding ist im BVA-Rundschreiben vom 05.12.2014 der Erwerb von anderen als den genannten Währungen auch unter Berücksichtigung einer Absicherung in Euro nicht vorgesehen. Vermutlich liegt die Begründung analog zum Kreditrisiko darin, dass ein Sozialversicherungsträger im Regelfall nicht in der Lage ist, die Absicherungsgeschäfte zu tätigen und zu überwachen. Nach Auffassung des Autors sollte es auch hier professionelle Vermögensverwalter mit entsprechender Expertise und Risikomanagementsystemen möglich sein, in Fremdwährungsanleihen mit korrespondierender Absicherung des Währungsrisikos zu investieren, um auf ein wesentlich größeres Anlageuniversum aus Gründen der Risikodiversifizierung zugreifen zu können. Auch hier wäre es wünschenswert, wenn es dazu eine entsprechende offizielle Klarstellung gäbe.
Fazit
Mit dem „Flexi II“- Gesetz hat der Gesetzgeber erstmalig Anlagegrundsätze und qualitative Anlagevorschriften für Wertguthaben zum Schutz der Anleger eingeführt. Die Vorgabe der Anlagevorschriften, die für Sozialversicherungsträger gelten, ist dabei aufgrund Sinn und Zweck der Zeitwertkonten durchaus nachvollziehbar. Allerdings wurde dabei nicht berücksichtigt, dass professionelle Vermögensverwalter nicht mit den Sozialversicherungsträgern vergleichbar sind, sondern aufgrund ihrer Expertise und Managementsysteme wesentlich besser aufgestellt sind, um die konkurrierenden Anlagegrundsätze zu erfüllen. Darüber hinaus ist die Kapitalanlage der Sozialversicherungsträger eher kurzfristig ausgerichtet, während der Anlagezeitraum in Zeitwertkonten langfristig ausgerichtet ist. Daher sollten die beschriebenen Schwierigkeiten bei der Auslegung bestehender Anlagerestriktionen unter Berücksichtigung moderner Managementtechniken klar gestellt werden, um die Anlageziele unter Berücksichtigung der im Gesetz beschriebenen Anlagegrundsätze besser erfüllen zu können
[1] Rundschreiben des Bundesversicherungsamt
Christof Quiring
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org